إحصائيات المقال
يُجَسِّدُ نظام الحسبة في التاريخ الإسلامي أحد أبرز مظاهر التنظيم الرقابي والإداري في الحضارة الإسلامية، بوصفه نظامًا يستند إلى مبدأ الأمر بالمعروف والنهي عن المنكر، ويهدف إلى حماية مصالح المجتمع وتنظيم المعاملات في الأسواق والمحافظة على النظام العام. وترجع جذور ممارسات الرقابة على الأسواق إلى صدر الإسلام، قبل أن تتطور الحسبة تدريجيًا إلى وظيفة إدارية يتولاها المحتسب بتكليف من السلطة في مراحل مختلفة من التاريخ الإسلامي. وقد شملت اختصاصاتها مراقبة المكاييل والموازين، والكشف عن الغش التجاري، ومتابعة جودة السلع، ومنع الممارسات التي تضر بالمستهلكين أو تعطل المعاملات الاقتصادية، إلى جانب الإشراف على بعض شؤون الحرف والطرقات والمرافق العامة وفق الأنظمة والأعراف السائدة. وتمتع المحتسب بـ صلاحيات رقابية تتيح له معالجة المخالفات الظاهرة واتخاذ إجراءات تأديبية ضمن حدود اختصاصه، مع بقاء القضايا القضائية المعقدة من اختصاص القضاء. ومن خلال الجمع بين الضوابط الشرعية والمسؤولية الأخلاقية والتنظيم الإداري للأسواق، أسهم نظام الحسبة في ترسيخ مبادئ العدالة في المعاملات وحماية الحقوق، وقدم نموذجًا تاريخيًا لفهم تطور الرقابة الاقتصادية والاجتماعية في المجتمعات الإسلامية.
📑 محتويات المقال
[ إخفاء محتوى المقال ]- 1. نظام الحسبة في التاريخ الإسلامي المؤسسة الرقابية والأخلاقية لحماية الأسواق والمجتمع
- 2. مدخل إلى نظام الحسبة في الأسواق القديمة
- 3. المحتسب وصلاحياته في السوق
- 4. ضبط المكاييل والموازين في الأسواق
- 5. مراقبة الغذاء من الإعداد إلى البيع
- 6. الحسبة والرقابة على الأسعار
- 7. تنظيم الحرف وحماية الزبائن من عيوب الصنعة
- 8. تنظيم المساحات المشتركة داخل السوق
- 9. نظام الحسبة والرقابة الحديثة على الأسواق
- 10. هل كان نظام الحسبة مطبقًا في الأسواق غير الإسلامية؟
- 11. هل كانت الأسواق التي تخضع للحسبة خالية من الغش؟
- 12. ما أهمية دراسة نظام الحسبة لفهم التاريخ الاقتصادي الإسلامي؟
- 13. المصادر والمراجع
نظام الحسبة في التاريخ الإسلامي المؤسسة الرقابية والأخلاقية لحماية الأسواق والمجتمع
1. النشأة التاريخية وتطور مؤسسة الحسبة
- الجذور النبوية والراشدية:
- انطلق نظام الحسبة من المبدأ القرآني والأمر النبوي بالاحتساب ومراقبة الأسواق (مثل مراقبة النبي صلى الله عليه وسلم لصاحب الطعام الذي جعل الطام المبلل أسفل الطعام)، واستمر الخلفاء الراشدون يولون أصحاباً لمراقبة الأسواق كعمر بن الخطاب رضي الله عنه.
- التبلور المؤسسي في العصور الإسلامية:
- تحولت الحسبة في العصور العباسية والأندلسية والفاطمية إلى وظيفة رسمية مستقلة يُعين لها قاضٍ أو عالم جليل يُعرف بـ «المحتسب»، وصدرت في شأنها مؤلفات تخصصية عظيمة (مثل كتب أحكام الحسبة للماوردي وابن الأخضر وابن عبد الله الشيزري).
2. مهام المحتسب وصلاحياته الرقابية والاقتصادية
- مراقبة الأسواق وحماية المستهلك:
- مكافحة الغش في الموازين والمقاييس، منع احتكار السلع الضرورية، فحص جودة الأغذية والأدوية، ومنع بيع السلع الفاسدة أو المغشوشة.
- ضبط النظام العام والآداب العامة:
- المرور في الطرقات لمنع التعديات على الممتلكات العامة، رفع الأذى عن الطرق، منع المضايقات، والتأكد من التزام الحرفيين والصناع بقواعد الصنعة وأخلاقياتها.
3. أخلاقيات المحتسب وضوابط العمل بالحسبة
- الشروط الواجب توفرها في المحتسب:
- يشترط في المحتسب أن يكون عادلاً، عالماً بأحكام الشرع فيما يُكلف به، بصيراً بأمور الحرف والصناعات، متصفاً بالحلم والصبر والقدرة على الأمر بالمعروف بالرفق والحكمة.
- الفرق بين المحتسب والقاضي:
- يختلف المحتسب عن القاضي في كون عمله يعتمد على «التجسس على المنكرات الظاهرة» والتدخل الفوري والمباشر (الإنكار باليد أو اللسان في الحال)، بينما القاضي يحتاج إلى دعوى وبينات ومقاضاة رسمية.
بطاقة استعراضية شاملة لمعالم ونظام الحسبة في التاريخ الإسلامي
| المحور الإداري والتاريخي | المعطيات والسمات الأساسية |
| المفهوم العام | مؤسسة رقابية وأخلاقية للأمر بالمعروف والنهي عن المنكر وحماية الأسواق |
| الجذور التاريخية | بدأت برقابة النبي صلى الله عليه وسلم والخلفاء الراشدين للأسواق وتطورت مؤسسياً |
| أبرز مهام المحتسب | مكافحة الغش، ضبط الأسعار، مراقبة الموازين، وصيانة الآداب العامة |
| المؤلفات التخصصية | كتب الحسبة للماوردي، ابن عبد الله الشيزري، وابن الأخوة |
| صفات المحتسب | العلم، العدل، البصر بأعراف الحرف، والحلم والحكمة في التعامل |
| الغاية الكبرى | حفظ النظام العام، حماية المستهلكين، وترسيخ الأخلاق في المعاملات الاقتصادية |
عند دراسة نظام الحسبة في التاريخ الإسلامي، تأمل كيف نجحت هذه المؤسسة في دمج الرقابة الاقتصادية بالقيم الأخلاقية؛ واكتشف كيف سبقت الحسبة الإسلامية القوانين الحديثة لحماية المستهلك ومنع الاحتكار وضبط جودة الأسواق. وفي هذا المقال استعرضنا تفاصيل نظام الحسبة في التاريخ الإسلامي ومراحل تطوره المؤسسي، مع تسليط الضوء على مهام المحتسب وصلاحياته الواسعة في الأسواق، وشروط ولايته وأثره الخالد في إرساء دعائم العدل والأخلاق الاقتصادية عبر العصور.
مدخل إلى نظام الحسبة في الأسواق القديمة
ارتبط نظام الحسبة بتنظيم الحياة الاقتصادية والاجتماعية في المدن الإسلامية، وكان من أبرز الوسائل التي استُخدمت لمراقبة الأسواق والحد من الغش والتلاعب في المعاملات التجارية. ولم تقتصر وظيفته على متابعة عمليات البيع والشراء، بل شملت حماية الحقوق العامة، ومراقبة الممارسات التي قد تضر بالمستهلكين، وضمان الالتزام بالقواعد الشرعية والأعراف المنظمة للنشاط التجاري.
استند نظام الحسبة إلى مبدأ الأمر بالمعروف والنهي عن المنكر، واتخذ في الأسواق صورة رقابة عملية يتولاها المحتسب، وهو المسؤول المكلف بمتابعة المخالفات الظاهرة التي تدخل ضمن اختصاصه. وكان يتدخل عند اكتشاف الغش في السلع، أو التلاعب بالموازين والمكاييل، أو ممارسة أساليب تجارية تنطوي على خداع المشترين والإضرار بمصالحهم.
اكتسبت هذه الوظيفة أهمية خاصة مع اتساع المدن الإسلامية وتزايد النشاط التجاري فيها. فقد أصبحت الأسواق تضم تجارًا وحرفيين وباعة يعملون في قطاعات متعددة، من تجارة الحبوب والأقمشة إلى صناعة الخبز واللحوم والعطور. وأدى هذا التنوع إلى ظهور حاجة متزايدة إلى رقابة تتناسب مع طبيعة كل حرفة والسلع المتداولة فيها.
لم يكن المحتسب يعمل بمعزل عن التنظيم الإداري والقضائي للمدينة، بل مارس اختصاصاته ضمن منظومة أوسع لإدارة الشؤون العامة. وقد اختلفت علاقته بالقضاة والولاة وأصحاب السلطة باختلاف العصور والأقاليم، بينما ظلت مراقبة المخالفات الظاهرة في الأسواق من أبرز الوظائف المرتبطة بمنصبه.
واعتمدت الرقابة على المعاينة المباشرة، وفحص أدوات القياس، ومتابعة جودة بعض المنتجات، والتحقق من سلامة الممارسات التجارية. وكان بإمكان المحتسب الاستعانة بأهل الخبرة في الحرف والصناعات عندما تتطلب المخالفة معرفة فنية، خصوصًا في المهن التي يصعب اكتشاف عيوب منتجاتها بمجرد النظر.
ولم يكن الهدف من هذه الإجراءات منع التجارة أو فرض قيود عامة على حركة البيع والشراء، وإنما الحد من الممارسات التي تخل بالعدالة والثقة داخل السوق. فالتاجر الذي يستخدم ميزانًا غير صحيح، أو يخفي عيبًا مؤثرًا في بضاعته، لا يضر بالمشتري وحده، بل يضعف الثقة في المعاملات ويؤثر في المنافسة بين البائعين.
ومن هنا اكتسب نظام الحسبة طابعًا وقائيًا إلى جانب دوره في معالجة المخالفات. فوجود رقابة معروفة داخل الأسواق كان من شأنه تقليل فرص الغش، وتشجيع الالتزام بالمقاييس المتعارف عليها، وحماية المتعاملين من بعض صور الاستغلال التي قد يصعب عليهم اكتشافها بأنفسهم. ويقع هذا الدور ضمن إطار أوسع من مفاهيم الاقتصاد الإسلامي التي تتناول العلاقة بين النشاط الاقتصادي والقيم المنظمة للمعاملات.
لماذا احتاجت الأسواق إلى رقابة تتجاوز اتفاق البائع والمشتري؟
لم يكن اتفاق البائع والمشتري كافيًا دائمًا لضمان عدالة المعاملة التجارية في الأسواق القديمة، لأن الطرفين لم يكونا يمتلكان بالضرورة القدر نفسه من المعلومات عن السلعة. فقد يعرف البائع عيوب بضاعته وطرق تصنيعها ومقدار جودتها، بينما يعتمد المشتري على المظهر الخارجي أو الثقة الشخصية عند اتخاذ قرار الشراء.
ظهرت هذه المشكلة بوضوح في السلع التي يمكن إخفاء عيوبها أو تغيير خصائصها دون أن يلاحظ المستهلك ذلك بسهولة. فقد يُخلط الدقيق الجيد بآخر أقل جودة، أو تُعرض بعض المنتجات بطريقة تخفي فسادها، أو تُستخدم أدوات قياس غير دقيقة تمنح البائع كمية أكبر من الثمن المستحق.
لذلك جاء نظام الحسبة ليعالج جانبًا من الخلل الذي لا تستطيع الاتفاقات الفردية معالجته وحدها. فالمشتري قد يقبل الثمن والكمية المعروضة أمامه، لكنه لا يستطيع التحقق دائمًا من صحة الوزن أو سلامة المكونات، خصوصًا عندما يتعلق الأمر بمنتجات تحتاج إلى خبرة فنية أو أدوات خاصة لفحصها.
وكانت مشكلة الموازين والمكاييل من أبرز الأسباب التي استدعت الرقابة. فقد اعتمدت تجارة الحبوب والزيوت وغيرها من السلع على وحدات قياس متداولة، وأي تلاعب فيها كان يؤدي إلى انتقال جزء من حق المشتري إلى البائع دون وجه مشروع. ولهذا ارتبطت أعمال المحتسب بمراقبة دقة القياس ومنع استخدام الأدوات المخالفة.
ولم تقتصر الحاجة إلى الرقابة على حماية الأفراد من الخسارة المالية، بل امتدت إلى صيانة الثقة العامة في السوق. فعندما تنتشر الممارسات المضللة، يصبح المشتري أكثر حذرًا، وقد يتردد في التعامل مع الباعة الذين لا يعرفهم، حتى لو كانوا ملتزمين بالأمانة في تجارتهم.
كما أن الغش يمنح بعض التجار أفضلية غير عادلة على منافسيهم. فالبائع الذي يقلل جودة السلعة أو ينقص وزنها يستطيع تحقيق ربح لا يحصل عليه التاجر الملتزم بالمواصفات الصحيحة. ومن ثم فإن التساهل مع هذه الممارسات قد يضر بالتجار الأمناء ويشجع غيرهم على اتباع الأساليب نفسها.
أسهم نظام الحسبة في مواجهة هذه الاختلالات من خلال نقل بعض مسؤوليات التحقق من المعاملات إلى جهة رقابية تمتلك سلطة التدخل. ولم يكن ذلك يعني إلغاء مسؤولية المتبايعين أو الاستغناء عن القضاء، وإنما توفير وسيلة للتعامل مع المخالفات الظاهرة قبل تحولها إلى نزاعات فردية متكررة.
وتبرز أهمية هذا التنظيم في أن بعض الأضرار التجارية تتجاوز العلاقة المباشرة بين شخصين. فبيع الأغذية الفاسدة، أو التلاعب بمقادير السلع الأساسية، قد يؤثر في عدد كبير من السكان. ولذلك أصبحت مراقبة الأسواق مسألة تتعلق بالمصلحة العامة، وليست مجرد شأن خاص يترك لاتفاق البائع والمشتري.
كيف اختلف نطاق الحسبة بين المدن والفترات التاريخية؟
لم يتخذ نظام الحسبة صورة إدارية واحدة في جميع المدن الإسلامية، بل تأثر نطاقه بطبيعة السلطة السياسية وحجم الأسواق والتقاليد المحلية. فقد اختلفت درجة التنظيم والاختصاصات من مدينة إلى أخرى، كما شهدت وظيفة المحتسب تطورات ارتبطت بتوسع المؤسسات الإدارية وتغير الظروف الاقتصادية والاجتماعية. ويمكن وضع هذه الاختلافات ضمن السياق الأوسع لازدهار المدن في الحضارات الإسلامية وتنوع أنشطتها الاقتصادية والعمرانية.
في المراحل الإسلامية المبكرة، ارتبطت مراقبة الأسواق بممارسات الإشراف المباشر على المعاملات ومنع المخالفات الظاهرة. ومع تطور الإدارة في العصور اللاحقة، أصبح منصب المحتسب أكثر تحديدًا في عدد من المدن، وظهرت مؤلفات متخصصة تصف مسؤولياته وأساليب تعامله مع التجار والحرفيين.
وفي بغداد، التي أصبحت مركزًا تجاريًا وحضريًا مهمًا خلال العصر العباسي، فرض تنوع الأسواق والحرف تحديات رقابية متعددة. فقد شملت الأنشطة الاقتصادية تجارة المواد الغذائية والمنسوجات والعقاقير والمصنوعات، وهو ما جعل معرفة خصائص السلع وأساليب الغش المرتبطة بها جزءًا مهمًا من الرقابة على المعاملات.
أما في القاهرة خلال العصور الفاطمية والأيوبية والمملوكية، فقد ارتبطت الحسبة بتنظيم الأسواق والحرف ومتابعة بعض جوانب الحياة العامة. وتكشف المؤلفات المرتبطة بهذه البيئة عن اهتمام واسع بمراقبة الأغذية والموازين وأصحاب المهن، إلى جانب مسائل تتعلق بالنظافة والآداب العامة وتنظيم استخدام بعض المرافق.
وفي مدن الأندلس، ظهرت ملامح محلية مميزة لممارسة الحسبة، تعكس طبيعة الأسواق والعلاقات بين الحرفيين والسلطات. ويُعد كتاب «أحكام السوق» ليحيى بن عمر، المرتبط ببيئة القيروان في القرن الثالث الهجري، من الشواهد المبكرة على معالجة المخالفات التجارية، بينما تقدم مؤلفات أندلسية لاحقة تفاصيل أكثر عن تنظيم المهن والأسواق. وقد ارتبط هذا التنوع الإداري والاقتصادي بالسياق الحضري الأوسع الذي شهد نهضة المدن الإسلامية في الأندلس.
ومن أبرز هذه المؤلفات كتاب ابن عبدون في الحسبة، الذي ارتبط بمدينة إشبيلية في أواخر القرن الخامس وأوائل القرن السادس الهجريين. وتبرز أهميته في وصف جوانب من الحياة الحضرية، والاهتمام بتنظيم أعمال الحرفيين والباعة، ومراقبة جودة المنتجات والممارسات التي تمس مصالح السكان اليومية.
ولم تكن الاختلافات جغرافية وحدها، فقد تغيرت حدود اختصاص المحتسب تبعًا للعلاقة بين الحسبة والقضاء والشرطة والسلطات المحلية. ففي بعض البيئات اتسعت مسؤولياته لتشمل جوانب من النظام العام، بينما ركزت ممارسات أخرى بصورة أوضح على الأسواق والموازين والسلع والمخالفات التجارية المباشرة.
كذلك تأثر نطاق الرقابة بحجم المدينة وطبيعة اقتصادها. فالأسواق الكبيرة التي تضم صناعات متخصصة كانت تحتاج إلى معرفة تفصيلية بالمهن، في حين ارتبطت الرقابة في الأسواق الأصغر بعدد أقل من الأنشطة. ولهذا يصعب افتراض أن جميع المحتسبين مارسوا الصلاحيات نفسها أو امتلكوا وسائل تنفيذ متطابقة.
ويكشف هذا التنوع أن نظام الحسبة لم يكن مؤسسة جامدة، وإنما إطارًا رقابيًا تشكلت تطبيقاته وفق احتياجات المجتمعات الحضرية. وقد حافظ على ارتباطه بحماية المعاملات ومنع المخالفات الظاهرة، رغم اختلاف أدواته وحدود سلطته من فترة تاريخية إلى أخرى.
ماذا تخبرنا كتب الحسبة عن مشكلات السوق اليومية؟
تقدم كتب الحسبة صورة تفصيلية عن المشكلات التي شغلت الأسواق في المجتمعات الإسلامية القديمة، لأنها لم تقتصر على عرض المبادئ العامة للرقابة، بل تناولت ممارسات محددة في البيع والإنتاج والحرف. وتكشف هذه المؤلفات عن طبيعة المخالفات التي رأى مؤلفوها ضرورة منعها، وعن المعايير التي اعتبروها مهمة لحماية المتعاملين.
ومن أبرز الموضوعات المتكررة فيها الغش في المواد الغذائية، خصوصًا الخبز والدقيق واللحوم والزيوت. فقد اهتم مؤلفو الحسبة بسلامة المواد المستخدمة في الإنتاج، ونظافة بعض أماكن إعداد الطعام، ومنع خلط المنتجات الجيدة بأخرى رديئة عندما يؤدي ذلك إلى خداع المشترين أو إخفاء حقيقة البضاعة.
وتظهر المخابز في عدد من هذه المؤلفات بوصفها نشاطًا يستحق المتابعة الدقيقة، نظرًا إلى ارتباط الخبز بالغذاء اليومي للسكان. وشملت المسائل المطروحة جودة الدقيق، وطرق إعداد العجين، ونظافة أدوات العمل، والالتزام بالمقادير المتعارف عليها، بما يعكس أهمية الرقابة على سلعة واسعة الاستهلاك.
كما تكشف كتب الحسبة عن اهتمام واضح بالموازين والمكاييل، باعتبارها أساسًا لتحديد الكميات المستحقة في كثير من المعاملات. وقد تناولت صورًا من التلاعب بأدوات القياس، وضرورة فحصها، ومنع استخدام الوسائل التي تؤدي إلى إنقاص حقوق المشترين أو تغيير مقدار السلعة دون علمهم.
وفي قطاع الحرف والصناعات، امتدت الرقابة إلى جودة المواد المستخدمة وصدق وصف المنتجات. فقد ناقشت بعض المؤلفات أعمال الصاغة والنساجين والعطارين وغيرهم من أصحاب المهن، مع التركيز على الممارسات التي تسمح بإخفاء العيوب أو استخدام مواد أقل قيمة من تلك التي يظن المشتري أنه يحصل عليها. وتندرج هذه الأنشطة ضمن تاريخ الفنون الحرفية التقليدية في العالم العربي الذي يعكس تنوع الصناعات والمهارات المرتبطة بها.
وتكتسب الإشارات المتعلقة بالعطارين وباعة العقاقير أهمية خاصة، لأن التعامل مع هذه المنتجات كان يحتاج إلى معرفة بخصائص المواد وتركيبها. وقد يؤدي الخلط أو الاستبدال أو سوء الحفظ إلى أضرار تتجاوز الخسارة المالية، وهو ما يفسر اهتمام بعض مؤلفي الحسبة بمتابعة هذه المهن والاستعانة بالخبرة عند الحاجة.
ولا تقتصر المعلومات الواردة في هذه الكتب على الغش المباشر، بل تشمل مشكلات تنظيمية مثل إشغال الطرقات بالبضائع، والتعدي على الممرات، وبعض الممارسات التي تؤثر في نظافة الأسواق وسهولة الحركة داخلها. وهذا يوضح أن الرقابة كانت تتصل أيضًا بانتظام الحياة الحضرية وحماية الاستخدام المشترك للمرافق. ويمكن فهم أهمية هذه المساحات من خلال دراسة الأسواق المغطاة في العمارة الإسلامية وعلاقتها بتنظيم النشاط التجاري داخل المدن.
ومن المهم التمييز بين ما تصفه كتب الحسبة بوصفه مخالفة محتملة، وما يمكن إثبات حدوثه بالفعل في سوق معينة. فهذه المؤلفات تحمل في كثير من الأحيان طابعًا معياريًا يحدد ما ينبغي على المحتسب مراقبته، ولا تمثل بالضرورة سجلًا إحصائيًا لعدد المخالفات أو مدى انتشارها بين التجار.
ومع ذلك، فإن تكرار الاهتمام بموضوعات مثل الغش في الأغذية، والتلاعب بالموازين، وإخفاء عيوب السلع، يكشف عن طبيعة المخاطر التي واجهت المعاملات التجارية. كما يبين أن حماية المستهلك كانت ترتبط بمعرفة عملية بطرق الإنتاج والبيع، وليس بمجرد إصدار قواعد عامة تطالب التجار بالأمانة.
وتساعد هذه المؤلفات على فهم الدور الذي أداه نظام الحسبة في الربط بين المبادئ الأخلاقية والتنظيم الاقتصادي اليومي. فقد تحولت قيم الصدق والعدل ومنع الضرر إلى إجراءات رقابية تتناول تفاصيل السلع والحرف، مع بقاء مدى تنفيذ تلك الإجراءات وفاعليتها مرتبطًا بالظروف التاريخية وقدرة السلطات على تطبيقها.
المحتسب وصلاحياته في السوق
تولى المحتسب مهمة الإشراف على الأسواق في عدد من المدن الإسلامية، باعتباره المسؤول عن مراقبة المعاملات التجارية الظاهرة ومنع الممارسات التي تضر بالمشترين أو تخل بعدالة التبادل. وقد منح نظام الحسبة هذه الوظيفة طابعًا رقابيًا يجمع بين حماية الحقوق الاقتصادية والمحافظة على النظام العام، دون أن يقتصر عمل المحتسب على ضبط المخالفات بعد وقوعها.
امتدت صلاحيات المحتسب إلى مراقبة الموازين والمكاييل، والتحقق من سلامة السلع المعروضة، والكشف عن أساليب الغش في البيع والشراء. وكان يتابع التزام التجار بإظهار العيوب المؤثرة في قيمة البضائع، ويمنع التلاعب بالمقادير أو تقديم المنتجات على خلاف حقيقتها، بما يساعد على تقليل فرص استغلال المشترين.
وشملت الرقابة كذلك تنظيم الأنشطة التجارية التي تؤثر في حركة السوق، مثل منع الباعة من إشغال الطرق بما يعطل مرور الناس، ومتابعة الممارسات التي تؤدي إلى الإضرار بالمستهلكين. ولم تكن مهمة المحتسب إدارة التجارة بصورة مباشرة، بل ضبط السلوكيات المخالفة للقواعد الشرعية والأعراف التجارية المعتبرة.
اعتمد المحتسب في أداء وظيفته على التفقد الميداني للأسواق، إذ كانت المعاينة المباشرة وسيلة أساسية لاكتشاف المخالفات التي يصعب التحقق منها بالاعتماد على الشكاوى وحدها. وقد أتاحت له هذه المتابعة ملاحظة طرق عرض السلع، وفحص أدوات القياس، والتأكد من التزام أصحاب الحرف بالضوابط المتعلقة بجودة المنتجات. وتبرز أهمية هذه المتابعة عند النظر إلى تنوع السلع المعروضة في الأسواق العربية لبيع الحرف واختلاف خصائص المنتجات المتداولة فيها.
وتفاوتت وسائل معالجة المخالفات بحسب طبيعتها وخطورتها والصلاحيات المقررة للمحتسب في كل عصر. فقد تبدأ المعالجة بالتنبيه أو الأمر بإزالة المخالفة، وقد تصل إلى اتخاذ إجراءات تأديبية تعزيرية في الحدود التي تسمح بها الولاية. وكان المقصود منع استمرار الضرر وردع الممارسات التي تهدد الثقة في المعاملات.
ولم يكن ضبط الأسعار على نحو شامل وثابت من الصلاحيات التي مارسها المحتسب في جميع الفترات، إذ اختلفت المواقف الفقهية والتطبيقات التاريخية بشأن التسعير. وقد ارتبط التدخل في بعض الحالات بمنع الاحتكار والتواطؤ والاستغلال، مع مراعاة الظروف الاقتصادية والأحكام المعمول بها في المدينة أو الدولة.
أسهم نظام الحسبة من خلال هذه الصلاحيات في إيجاد رقابة قريبة من النشاط التجاري اليومي، بدل الاكتفاء بمعالجة النزاعات بعد وصولها إلى القضاء. وكانت فعالية المحتسب تعتمد على قدرته على التمييز بين الممارسة التجارية المشروعة والتصرف الذي ينطوي على غش أو تعدٍّ على حقوق الآخرين.
اختيار المحتسب والمعرفة المطلوبة لأداء مهمته
ارتبط اختيار المحتسب بأهمية المنصب الذي يتولاه، لأن الإشراف على الأسواق يتطلب الجمع بين النزاهة الشخصية والمعرفة بالأحكام المنظمة للمعاملات. ولم يكن مجرد امتلاك السلطة كافيًا لممارسة هذه الوظيفة، بل كان من الضروري أن يتمتع صاحبها بالقدرة على تقدير المخالفات والتعامل مع التجار وأصحاب الحرف دون محاباة.
كان تعيين المحتسب يتم عادة من جانب السلطة المختصة، مع اختلاف الإجراءات والشروط التفصيلية بين الدول الإسلامية والعصور التاريخية. وقد اهتم الفقهاء الذين تناولوا نظام الحسبة بصفات مثل العدالة والأمانة والكفاية، نظرًا إلى ارتباط قرارات المحتسب بمصالح الناس وأموالهم وسمعة العاملين في الأسواق. وتندرج هذه المناقشات ضمن التراث الفقهي الذي أسهم في تشكيله أشهر الفقهاء في التاريخ الإسلامي عبر مراحل مختلفة.
واحتلت المعرفة الفقهية مكانة أساسية بين المؤهلات المطلوبة، خاصة ما يتعلق بأحكام البيوع والربا والغش والتدليس والاحتكار والحقوق المتبادلة بين المتعاملين. فالمحتسب يحتاج إلى معرفة الفارق بين التصرف المحظور والممارسة التي تدخل ضمن حرية التاجر، حتى لا تتحول الرقابة إلى تدخل غير مشروع في المعاملات الصحيحة. وتساعد دراسة أشهر كتب الفقه الإسلامي القديمة على فهم طبيعة المؤلفات التي تناولت الأحكام الشرعية وتنظيم المعاملات.
ولم تقتصر المعرفة المطلوبة على الأحكام النظرية، لأن الأسواق تضم مهنًا وسلعًا تختلف في خصائصها وأساليب تداولها. وكان الإلمام بالمكاييل والموازين وأعراف البيع وطرق إخفاء عيوب البضائع يساعد المحتسب على اكتشاف المخالفات التي قد تبدو غير واضحة لمن يفتقر إلى الخبرة العملية.
وتبرز أهمية هذه المعرفة عند التعامل مع الحرف التي تتطلب تقديرًا فنيًا، مثل صناعة الخبز وبيع اللحوم والعطارة والصياغة. فقد تختلف وسائل الغش بين خلط مادة بأخرى، أو إنقاص وزن المنتج، أو إخفاء رداءة التصنيع، وهو ما يجعل فهم طبيعة الحرفة ضروريًا لتحديد المخالفة بدقة.
واحتاج المحتسب أيضًا إلى صفات إدارية وشخصية تمكنه من أداء مهامه، وفي مقدمتها الحزم وحسن التقدير والقدرة على التواصل مع مختلف فئات السوق. فالإفراط في الشدة قد يؤدي إلى التعسف، بينما يسمح التساهل المستمر بانتشار المخالفات، ولذلك ارتبط نجاح الوظيفة بالتوازن بين الإنصاف والردع.
وقد انعكست هذه المتطلبات على طبيعة نظام الحسبة، الذي لم يقم على ممارسة السلطة وحدها، وإنما احتاج إلى مسؤول يمتلك معرفة شرعية وعملية تساعده على اتخاذ قرارات مناسبة. وكلما اتسعت خبرة المحتسب بأحوال السوق، ازدادت قدرته على حماية المشترين دون تعطيل النشاط التجاري المشروع.
دور الأعوان وأهل الخبرة في التفتيش
لم يكن المحتسب قادرًا دائمًا على متابعة جميع الأنشطة التجارية بنفسه، خصوصًا في المدن الكبيرة التي تضم أسواقًا متعددة وحرفًا متخصصة. ولهذا استعان في بعض التنظيمات التاريخية بأعوان يساعدونه على تنفيذ مهامه، بما أتاح لنظام الحسبة توسيع نطاق الرقابة والوصول إلى مواقع يصعب تفقدها بصورة مستمرة.
تولى الأعوان أعمالًا مساندة بحسب ما يفوضه إليهم المحتسب، مثل متابعة حركة الأسواق، والمساعدة في فحص أدوات الوزن والقياس، وتنفيذ التعليمات المتعلقة بإزالة المخالفات الظاهرة. وقد ساعد وجودهم على استمرار المتابعة الميدانية، بدل ارتباط الرقابة بحضور المحتسب الشخصي في كل موقع.
وكان دور هؤلاء الأعوان مرتبطًا بسلطة المحتسب، لا بوصفهم أصحاب ولاية مستقلة تماثل ولايته. فالمهام التي يؤدونها تستند إلى التكليف والإشراف، بينما تبقى مسؤولية تقدير المخالفات واتخاذ الإجراءات ضمن الحدود المقررة للجهة المختصة. وقد اختلفت تفاصيل هذا التنظيم تبعًا للأحوال الإدارية في المدن الإسلامية.
أما أهل الخبرة فكانت الاستعانة بهم ضرورية عندما يتطلب التفتيش معرفة فنية لا تتوافر بالضرورة لدى المحتسب. فبعض أنواع الغش يصعب اكتشافها بالمشاهدة المباشرة، خاصة في المنتجات التي تتشابه ظاهريًا رغم اختلاف مكوناتها أو جودتها، مما يستدعي الاستفادة من معرفة أصحاب المهن الموثوقين.
وفي أسواق الصاغة، على سبيل المثال، قد يحتاج التحقق من نقاء المعادن إلى معرفة بخصائص الذهب والفضة وطرق اختبارهما. وفي أسواق الأغذية، تساعد الخبرة بطبيعة المواد وطرق إعدادها على التمييز بين المنتج السليم والمنتج المغشوش، خصوصًا عندما يتعلق الأمر بخلط المكونات أو إخفاء فسادها.
ولم تكن الاستعانة بالخبراء تعني قبول آرائهم دون تمحيص، إذ تقتضي سلامة الرقابة مراعاة الأمانة والكفاية وتجنب المصالح التي قد تؤثر في التقدير. فالتاجر الذي ينافس صاحب السلعة محل الفحص قد لا يكون مناسبًا للاعتماد على رأيه وحده، بسبب احتمال تأثر شهادته بالمنافسة التجارية.
أتاح الجمع بين الأعوان وأهل الخبرة لنظام الحسبة الاستفادة من الرقابة الميدانية والمعرفة المتخصصة في الوقت نفسه. وأسهم هذا التكامل في تحسين القدرة على كشف المخالفات الفنية، مع بقاء التمييز ضروريًا بين مهمة جمع المعلومات وفحص السلع وبين سلطة إصدار القرارات الملزمة بشأن المخالفات.
حدود تدخل المحتسب ومتى تُحال الخصومة إلى القاضي؟
ارتبطت سلطة المحتسب بحدود قانونية وفقهية تميز وظيفته عن ولاية القضاء، رغم اشتراك الجهتين في حماية الحقوق ومنع الظلم. فقد اختص نظام الحسبة أساسًا بمعالجة المنكرات الظاهرة والمخالفات التي يمكن التحقق منها دون إجراءات قضائية معقدة، بينما تولى القاضي الفصل في الخصومات التي تحتاج إلى سماع الدعوى والأدلة.
كان بإمكان المحتسب التدخل عندما تكون المخالفة واضحة، مثل استعمال ميزان ناقص أو عرض سلعة مغشوشة على نحو يمكن إثباته بالمعاينة. وفي هذه الحالات، لا يتطلب منع الضرر بالضرورة إقامة خصومة قضائية كاملة، لأن طبيعة المخالفة تسمح باتخاذ إجراء رقابي مباشر ضمن الصلاحيات المقررة.
أما إذا نشأ خلاف حول ملكية سلعة، أو صحة عقد، أو مقدار دين، أو استحقاق تعويض، فقد تتجاوز المسألة نطاق الرقابة المباشرة. فهذه النزاعات قد تتطلب سماع أقوال الأطراف وفحص الوثائق وتقدير البينات والأيمان، وهي إجراءات ترتبط بوظيفة القاضي أكثر من ارتباطها بمهمة المحتسب. ويظهر الاهتمام التاريخي بتنظيم هذه الوظيفة أيضًا في دراسة منجزات الخليفة علي بن أبي طالب في القضاء.
وتظهر أهمية هذا التمييز عندما ينكر أحد المتخاصمين الواقعة المدعاة، أو يقدم الطرفان روايتين متعارضتين لا يمكن ترجيح إحداهما بمجرد التفتيش. فوجود ادعاء بالغش لا يكفي وحده لإثبات المسؤولية، خصوصًا إذا كانت المسألة تتعلق بالتزامات تعاقدية أو حقوق مالية تحتاج إلى حكم ملزم.
وقد تناول الفقهاء حدود ولاية الحسبة بقدر من التفصيل، مع وجود اختلافات في بعض المسائل المتعلقة بالحقوق الظاهرة والدعاوى البسيطة. لذلك لم تكن العلاقة بين المحتسب والقاضي قائمة على فصل مطلق في جميع التطبيقات التاريخية، بل تأثرت بطبيعة النزاع والمذهب الفقهي والتنظيم القضائي المعمول به. وتساعد دراسة كيفية تعامل الفقه الإسلامي مع القضايا المختلفة على فهم الإطار الأوسع للاجتهاد الفقهي وتنوع الأحكام.
ومن الضوابط المهمة أيضًا ألا يستخدم المحتسب سلطته لفرض رأي في المسائل الاجتهادية التي يسوغ فيها الخلاف، أو لمعاقبة شخص بناءً على مجرد الشك. فالمقصود من الرقابة إزالة المخالفات الثابتة، وليس توسيع سلطة التفتيش إلى شؤون لا تدخل في الاختصاص أو لا تتوافر بشأنها أدلة كافية.
وقد أسهم تحديد هذه الحدود في تحقيق التوازن داخل نظام الحسبة بين سرعة التدخل لحماية السوق وضمان الحقوق القضائية للمتعاملين. فالمحتسب يعالج المخالفات الظاهرة التي تستدعي رقابة مباشرة، بينما يوفر القضاء مجالًا أوسع للفصل في المنازعات المعقدة، بما يمنع تحول الرقابة التجارية إلى سلطة قضائية غير مقيدة.
ضبط المكاييل والموازين في الأسواق
شكّل ضبط المكاييل والموازين إحدى الوظائف الأساسية التي اضطلع بها نظام الحسبة في الأسواق الإسلامية، نظرًا لارتباط دقة القياس بحقوق المشترين وعدالة المعاملات التجارية. فقد كانت السلع الغذائية والمواد الخام تُباع بمقادير محددة، وأي نقص فيها يؤدي إلى حصول المشتري على كمية أقل مما دفع ثمنه، حتى عندما يبدو البيع صحيحًا من الناحية الظاهرية.
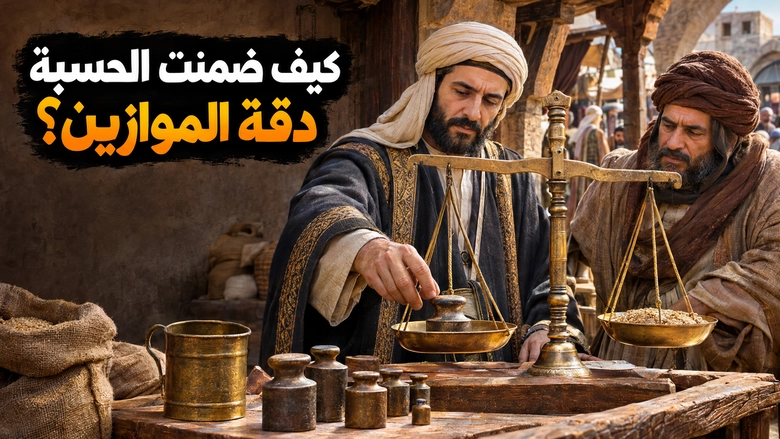
تولّى المحتسب مراقبة أدوات القياس المستخدمة في الأسواق، والتحقق من سلامتها وصلاحيتها للاستعمال التجاري. وشملت رقابته الموازين والأثقال والمكاييل التي يعتمد عليها التجار في تحديد مقادير السلع، مع الاهتمام بالكشف عن الاختلافات التي قد تؤثر في الكمية الفعلية المسلّمة للمشتري.
استندت هذه الرقابة إلى مبدأ شرعي واضح يحظر التطفيف في الكيل والميزان، وهو إنقاص حقوق الآخرين عند تقدير السلع. ولم يكن الغرض من تطبيق نظام الحسبة مجرد اكتشاف المخالفات بعد وقوعها، بل الحد من أسباب الغش من خلال متابعة أدوات البيع وإلزام التجار باستعمال مقاييس صحيحة.
واكتسبت هذه المهمة أهمية خاصة في الأسواق التي تتكرر فيها عمليات البيع بكميات صغيرة، مثل أسواق الحبوب والدقيق والزيوت والمواد الغذائية. فقد يبدو النقص في معاملة واحدة محدودًا، لكنه يتحول إلى خسارة ملموسة عندما يتكرر مع عدد كبير من المشترين على مدار اليوم.
ولذلك لم تقتصر مسؤولية المحتسب على مراقبة التاجر أثناء البيع، بل امتدت إلى فحص الوسائل التي يستخدمها في تقدير الكميات. وكان التحقق من سلامة الأداة ضروريًا لأن المشتري لا يستطيع دائمًا اكتشاف النقص بالنظر، خاصة عندما تكون الفروق صغيرة أو تكون طريقة القياس غير واضحة.
كما ارتبط ضبط المكاييل والموازين بتنظيم المنافسة بين التجار، إذ إن استعمال مقاييس غير صحيحة قد يمنح البائع المخالف مكاسب إضافية على حساب المشترين والتجار الملتزمين. ومن هنا ساعدت الرقابة على تقليل فرص تحقيق أرباح غير مشروعة ناتجة عن التلاعب بالكميات المبيعة.
وأتاح نظام الحسبة للمحتسب التدخل عند ظهور مخالفات تتعلق بالقياس، وفق الصلاحيات والأعراف التنظيمية السائدة في كل زمان ومكان. وقد شملت وسائل المعالجة التنبيه والتصحيح والتعزير بحسب طبيعة المخالفة، مع اختلاف تفاصيل الإجراءات باختلاف البيئات التاريخية والسلطات المحلية.
أسهمت هذه الرقابة في تعزيز الثقة بالمعاملات اليومية، لأن عدالة البيع لا تعتمد على السعر المعلن وحده، وإنما تتطلب أيضًا مطابقة الكمية المسلّمة للمقدار المتفق عليه. وبذلك أصبح ضبط أدوات القياس جزءًا من حماية الحقوق المالية وترسيخ الانضباط داخل الأسواق الإسلامية.
الفرق بين الكيل والوزن في بيع السلع
اعتمدت الأسواق الإسلامية على الكيل والوزن بوصفهما طريقتين أساسيتين لتحديد مقادير السلع المتداولة، ولكل منهما طبيعة مختلفة تؤثر في إجراءات البيع والرقابة. وقد اهتم نظام الحسبة بالتمييز بين الطريقتين، لأن صحة المعاملة تتوقف على استعمال وسيلة القياس المناسبة والتحقق من دقتها.
يقوم الكيل على تقدير مقدار السلعة بحسب الحيز الذي تشغله داخل وعاء معلوم السعة، ولذلك شاع استخدامه في بيع الحبوب وبعض المواد الجافة والسوائل. ومن المكاييل المعروفة تاريخيًا الصاع والمد، مع وجود اختلافات في المقادير والأوعية المتداولة بين بعض المناطق والعصور.
أما الوزن فيعتمد على تحديد ثقل السلعة باستخدام ميزان وأثقال معلومة المقدار، وقد استُخدم في معاملات تشمل المعادن والتوابل وغيرها من البضائع. وعُرفت وحدات مثل الرطل والمثقال والدرهم، لكن قيم بعض هذه الوحدات لم تكن متماثلة في جميع البيئات التاريخية.
ويظهر الفرق العملي بين الطريقتين في أن الكيل يتأثر بسعة الوعاء وطريقة ملئه، بينما يتأثر الوزن بحساسية الميزان وصحة الأثقال المستخدمة. فقد تختلف كمية الحبوب الموجودة داخل المكيال تبعًا لطريقة تسويتها أو تكديسها، في حين يرتبط الوزن بمقدار الثقل الفعلي الذي يسجله الميزان.
ولذلك كانت الرقابة على المكاييل تتطلب فحص سعة الأوعية والتأكد من عدم تغيير أبعادها الداخلية، إلى جانب مراعاة الطريقة المعتمدة في ملئها. أما الموازين فكانت تحتاج إلى التحقق من توازن أجزائها وسلامة كفتيها وصحة الأثقال التي تقابل السلعة أثناء عملية البيع.
ولم يكن الاختيار بين الكيل والوزن مسألة شكلية، لأن بعض السلع جرى التعامل معها وفق أعراف تجارية مستقرة تحدد طريقة تقديرها. وكان استعمال وسيلة مخالفة لما اتُّفق عليه أو لما جرى به العرف قد يؤدي إلى اختلاف الكمية المستحقة، خصوصًا إذا لم يكن المشتري مدركًا لطبيعة التحويل بين الحجم والثقل.
كما أن تساوي حجم مقدارين من سلعتين مختلفتين لا يعني بالضرورة تساوي وزنهما، بسبب اختلاف الكثافة وطبيعة المادة. وحتى السلعة الواحدة قد يتغير وزن مقدار ثابت من حجمها تبعًا للرطوبة أو درجة التراص، وهو ما يوضح أهمية عدم الخلط بين وحدات الكيل والوزن.
ساعد نظام الحسبة على ضبط هذه الاختلافات من خلال مراقبة أدوات التجار وطرق استخدامها، بما يحد من استغلال جهل المشترين بتفاصيل القياس. وأصبحت سلامة المعاملة مرتبطة بصحة المقدار المعلن، ووضوح وسيلة تقديره، والتزام البائع بالطريقة التي يقوم عليها الاتفاق التجاري.
مقارنة أدوات التجار بالمقاييس المرجعية
اعتمدت الرقابة على أدوات القياس في الأسواق الإسلامية على المقارنة بين ما يستخدمه التجار من مكاييل وموازين وبين مقادير معتمدة يُرجع إليها للتحقق من الصحة. وكانت هذه المقارنة من الوسائل المهمة التي استفاد منها نظام الحسبة للكشف عن الأخطاء والتغييرات التي يصعب ملاحظتها أثناء عمليات البيع المعتادة.
تمثلت أهمية المقاييس المرجعية في توفير أساس يمكن من خلاله الحكم على مقدار الأداة المستخدمة، بدل الاكتفاء بادعاء التاجر أنها صحيحة. فالمكيال الذي يبدو سليمًا من الخارج قد تكون سعته أقل من المقدار المطلوب، كما أن الثقل المعدني قد يحمل علامة تشير إلى قيمة لا تتفق مع ثقله الحقيقي.
وفي فحص المكاييل، كان التحقق يرتبط بمقارنة سعة الوعاء بالمقدار المعتمد، مع مراعاة اختلاف أشكال الأوعية ومواد صناعتها. فقد تُصنع المكاييل من الخشب أو المعدن أو غيرهما، ولا تكفي سلامة مظهرها الخارجي لإثبات دقتها ما لم تكن سعتها الفعلية مطابقة للمقدار المطلوب.
أما فحص الموازين فكان يتطلب التأكد من استقامتها وقدرتها على إظهار التعادل الصحيح، إلى جانب اختبار الأثقال المستخدمة معها. وكان اختلاف وزن أحد الأثقال عن قيمته المعتمدة سببًا في فساد نتيجة القياس، حتى لو بدا الميزان نفسه سليمًا من الناحية الميكانيكية.
ولم تكن المقاييس المرجعية موحدة بالضرورة في جميع أنحاء العالم الإسلامي، إذ عرفت المدن والأقاليم اختلافات في بعض وحدات الكيل والوزن. ولهذا ارتبطت دقة المقارنة بمعرفة المقادير المعتمدة في السوق المعنية، والتمييز بين الاختلاف المشروع في الوحدات والتلاعب المتعمد بأدوات البيع.
وقد ساعدت المقارنة أيضًا على اكتشاف التغيرات التي تصيب الأدوات نتيجة الاستعمال الطويل، مثل تآكل الأثقال أو تلف أجزاء الميزان أو تغير سعة بعض الأوعية. فليس كل خلل دليلًا على قصد الغش، لكن استمرار استخدام أداة غير دقيقة قد يؤدي إلى الإضرار بالمشترين مهما كان سبب الخلل.
وأعطى نظام الحسبة لهذه الرقابة طابعًا عمليًا، إذ أمكن للمحتسب مطالبة التاجر بتصحيح أدواته أو منع استعمال غير الصالح منها وفق ما تسمح به صلاحياته. وبذلك لم تكن المقارنة مجرد اختبار فني، وإنما وسيلة لحماية التعاملات التجارية من الأخطاء التي تؤثر في الحقوق المالية.
وساهم الاعتماد على مقادير مرجعية في تقليل الخلافات بين البائع والمشتري، لأن وجود معيار معروف يتيح التحقق من صحة الكمية بعيدًا عن التقديرات الشخصية. كما ساعد على ترسيخ قدر أكبر من الاتساق في معاملات السوق، خاصة بين التجار الذين يبيعون السلع نفسها بمقادير متكررة.
كشف الأثقال المعدلة والحيل التي تنقص حق المشتري
لم تقتصر مخالفات القياس في الأسواق على استخدام أدوات تالفة أو غير دقيقة، بل شملت صورًا من التلاعب المتعمد تهدف إلى إنقاص الكمية التي يحصل عليها المشتري. وقد واجه نظام الحسبة هذه الممارسات من خلال فحص أدوات البيع ومراقبة كيفية استعمالها، لأن بعض الحيل لا تظهر بمجرد النظر إلى الميزان أو المكيال.
من أبرز صور الغش استعمال أثقال تقل قيمتها الفعلية عن المقدار الذي تدل عليه علاماتها. فعندما يستخدم التاجر ثقلًا ناقصًا في إحدى كفتي الميزان لمعادلة السلعة الموجودة في الكفة الأخرى، قد يحصل المشتري على كمية أقل من المتفق عليها دون أن يلاحظ الفرق.
وقد يحدث التلاعب من خلال تعديل الأثقال نفسها، كإزالة جزء من مادتها أو تغيير تركيبها بما ينقص وزنها مع الإبقاء على مظهرها المعتاد. وتزداد صعوبة اكتشاف هذا النوع من الغش عندما تكون الفروق محدودة، أو عندما يعتمد المشتري على العلامة الظاهرة فوق الثقل دون التحقق من مقداره.
وشملت الحيل المحتملة أيضًا العبث بأجزاء الميزان، مثل التأثير في توازن الذراع أو حركة الكفتين بما يجعل قراءة التعادل غير صحيحة. فالميزان الذي لا يستقر على وضع متوازن قد يعطي نتيجة منحازة، ويصبح الضرر أكبر إذا كان الخلل مقصودًا ويتكرر مع كل عملية بيع.
أما في المكاييل، فقد يتمثل الغش في تقليل السعة الداخلية للوعاء مع المحافظة على شكله الخارجي، أو استخدام طريقة ملء تخالف المقدار المتفق عليه. وقد يؤدي وجود قاع مرتفع أو جدران داخلية معدلة إلى تقليل كمية السلعة، رغم أن الوعاء يبدو للمشتري مماثلًا للمكاييل المعتادة.
وكان اكتشاف هذه المخالفات يتطلب الجمع بين فحص الأداة وملاحظة طريقة استخدامها. فقد يكون المكيال صحيح السعة، لكن التاجر لا يملؤه على الوجه المتفق عليه، كما قد تكون الأثقال سليمة بينما يستخدم البائع الميزان بطريقة تؤثر في النتيجة النهائية.
وساعد نظام الحسبة على مواجهة هذه الحيل بإخضاع أدوات التجار للفحص، والتحقق من المقادير عند الاشتباه في وجود مخالفة. وكانت طبيعة الإجراء المتخذ تتأثر بدرجة الضرر وثبوت التعمد والصلاحيات الممنوحة للمحتسب، دون أن يعني ذلك وجود عقوبة واحدة ثابتة لكل صور الغش في مختلف العصور.
وتجاوز أثر هذه الممارسات الخسارة الفردية للمشتري، إذ إن تكرار النقص في الكميات المبيعة يؤدي إلى تحويل جزء من قيمة المعاملات لمصلحة التاجر المخالف دون مقابل حقيقي. كما يضعف الثقة في السوق ويضر بالتجار الذين يلتزمون بالمقادير الصحيحة ولا يلجؤون إلى وسائل التلاعب.
ومن خلال الكشف عن الأثقال المعدلة والمكاييل المغشوشة وأساليب القياس المخالفة، ساهم نظام الحسبة في حماية المشتري من صور الغش التي يصعب اكتشافها بصورة فردية. وقد ارتبط نجاح هذه الرقابة بقدرة المحتسب على التحقق من المخالفات ومتابعة تصحيحها، بما يدعم عدالة التبادل التجاري ويحافظ على حقوق المتعاملين في الأسواق.
مراقبة الغذاء من الإعداد إلى البيع
شكّلت مراقبة الأغذية إحدى المسؤوليات الأساسية التي اضطلع بها نظام الحسبة في الأسواق الإسلامية، نظرًا لارتباطها المباشر بصحة المستهلكين وسلامة المعاملات التجارية. ولم تقتصر رقابة المحتسب على السلع المعروضة للبيع، بل امتدت إلى بعض مراحل إعداد الطعام وتجهيزه وتداوله، بما يسمح باكتشاف المخالفات قبل وصول المنتجات إلى المشترين.
اعتمدت هذه الرقابة على المعاينة المباشرة للأسواق والحوانيت، ومتابعة أصحاب المهن المرتبطة بالغذاء، مثل الخبازين والجزارين والطباخين وبائعي الأطعمة الجاهزة. وكان المحتسب يتحقق من سلامة الممارسات التجارية، ومدى التزام الباعة بالضوابط التي تمنع الغش والإضرار بالمستهلك، مع مراعاة طبيعة كل حرفة وما يرتبط بها من مخاطر.
اكتسبت مراقبة مراحل إعداد الطعام أهمية خاصة لأن بعض صور الغش يصعب اكتشافها بعد اكتمال المنتج. فقد يتم استخدام مواد رديئة أثناء التصنيع، أو إخفاء عيوب المكونات بوسائل تجعل السلعة تبدو مقبولة عند عرضها. ولذلك اهتمت كتب الحسبة بتفاصيل المهن الغذائية، وبيّنت ممارسات ينبغي للمحتسب الانتباه إليها أثناء التفتيش.
في صناعة الخبز، على سبيل المثال، شملت الرقابة جودة الدقيق المستخدم، وطريقة إعداد العجين، ومدى الالتزام بالأوزان المتعارف عليها. ولم تكن جودة الرغيف مرتبطة بمظهره الخارجي وحده، بل بنوعية المواد الداخلة في صناعته، وسلامة الخَبز، وعدم اللجوء إلى ممارسات تؤدي إلى خداع المشتري بشأن وزن المنتج أو جودته.
أما تجارة اللحوم، فكانت تتطلب عناية مختلفة بسبب سرعة تعرضها للتلف وإمكانية إخفاء بعض عيوبها. واهتم المحتسب بمراقبة الجزارين، والتمييز بين أنواع اللحوم، ومنع بيع ما يضر بالمستهلك أو تقديم الأصناف الرديئة على أنها أجود منها. وقد اختلفت التفاصيل التنظيمية لهذه الرقابة باختلاف المدن والعصور.
ساعد نظام الحسبة على ربط مسؤولية البائع بسلامة السلعة طوال المراحل التي تقع تحت إشرافه، بدل الاكتفاء بالتحقق من عملية البيع النهائية. وأتاح ذلك للمحتسب التعامل مع المخالفات في مواضع حدوثها، سواء تعلقت بالمكونات أو التصنيع أو العرض، مع اتخاذ الإجراءات المناسبة وفق الأحكام والأعراف التنظيمية المعمول بها.
وتكشف هذه الممارسات أن حماية الأسواق لم تعتمد على العقوبة وحدها، وإنما شملت الوقاية من أسباب الغش قبل تحولها إلى ضرر فعلي. فمتابعة أصحاب الحرف الغذائية، ومعرفة أساليب عملهم، وفحص المنتجات عند الحاجة، كانت وسائل متكاملة لتعزيز الثقة بين البائع والمشتري والحد من تداول الأغذية غير السليمة.
نظافة أدوات إعداد الطعام وأماكن العمل
احتلت نظافة أدوات إعداد الطعام وأماكن العمل مكانة مهمة في الرقابة التي مارسها نظام الحسبة، لأن سلامة الغذاء لا تتوقف على جودة مكوناته وحدها. فقد تتعرض المواد الغذائية للتلوث نتيجة استخدام أوانٍ متسخة، أو إهمال تنظيف مواضع التحضير، أو تراكم الفضلات في الأماكن التي تُصنع فيها الأطعمة وتُعرض للبيع.
اهتم المحتسب بمراقبة الحوانيت والمطابخ والأفران التي تخدم الجمهور، مع الانتباه إلى الظروف التي يجري فيها إعداد الطعام. وشملت مظاهر العناية بالنظافة إزالة الأوساخ، والمحافظة على صلاحية الأدوات المستخدمة، والحد من الممارسات التي قد تنقل الشوائب إلى الأغذية أثناء العجن أو الطهي أو التقطيع أو التخزين.
كانت الأواني المستخدمة في صناعة الطعام من العناصر التي تستدعي الفحص، خصوصًا عندما تتكرر الاستعانة بها دون تنظيف مناسب. فبقايا المواد الغذائية العالقة قد تفسد أو تختلط بمكونات جديدة، وهو ما يجعل نظافة الأوعية والأسطح المرتبطة بالإعداد عاملًا مؤثرًا في سلامة المنتجات وجودتها.
وفي المخابز، ارتبطت النظافة بحالة أماكن العجن والأدوات المستخدمة في تجهيز الدقيق والخبز. وكان الاهتمام بهذه التفاصيل ضروريًا لمنع اختلاط العجين بالأوساخ أو المواد الغريبة، فضلًا عن المحافظة على ظروف مناسبة للعمل داخل المنشآت التي تنتج غذاءً يستهلكه عدد كبير من السكان بصورة يومية.
أما محال الجزارة، فكانت تواجه تحديات مختلفة بسبب طبيعة اللحوم وما ينتج عن تجهيزها من دماء ومخلفات. ولذلك ارتبطت الرقابة بضرورة المحافظة على نظافة مواضع التقطيع والبيع، والتعامل مع الفضلات بطريقة تحد من الروائح والتلوث، وتحول دون إلحاق الضرر بالمارة أو أصحاب الحوانيت المجاورة.
لم تنفصل نظافة أماكن إعداد الطعام عن تنظيم السوق نفسه، إذ كان تراكم القاذورات أو تصريف المخلفات بصورة ضارة يؤثر في البيئة المحيطة بالنشاط التجاري. ومن هنا امتدت مسؤولية المحتسب إلى متابعة بعض الممارسات التي تمس النظافة العامة، باعتبارها جزءًا من حماية مصالح الناس ومنع الضرر في الأماكن المشتركة.
وعزز نظام الحسبة هذا الجانب من الرقابة من خلال الجمع بين متابعة جودة الغذاء وملاحظة الظروف التي يُنتج فيها. وقد أسهم ذلك في ترسيخ مسؤولية أصحاب المهن عن نظافة أدواتهم وأماكن عملهم، مع بقاء مستوى التطبيق وتفاصيله مرتبطين بالأنظمة المحلية وقدرة المحتسب وأعوانه على متابعة الأسواق.
علامات فساد الأغذية المعروضة للبيع
اعتمد الكشف عن فساد الأغذية في الأسواق الإسلامية على ملاحظة العلامات الظاهرة التي تدل على تغير خصائص الطعام أو تراجع صلاحيته للاستهلاك. وقد شكّل ذلك جانبًا مهمًا من عمل نظام الحسبة، خاصة في الأسواق التي تُباع فيها اللحوم والأسماك والأطعمة المطبوخة وغيرها من المنتجات المعرضة للتلف السريع.
كانت الرائحة غير المعتادة من أبرز المؤشرات التي يمكن الاستدلال بها على فساد بعض الأغذية، ولا سيما اللحوم والأسماك. فالتغير الواضح في رائحة المنتج قد يكشف عن سوء حفظه أو بقائه مدة طويلة في ظروف غير مناسبة، وإن لم تكن الرائحة وحدها دليلًا قاطعًا على سلامة الطعام أو فساده.
واكتسب تغير اللون أهمية مماثلة عند فحص المنتجات المعروضة، خصوصًا إذا صاحبه تبدل في الملمس أو ظهور علامات تحلل واضحة. ومع ذلك، فإن اختلاف اللون الطبيعي بين الأصناف وطرق إعدادها يجعل الحكم على الجودة مرتبطًا بمجموع العلامات، لا بمؤشر منفرد يمكن أن يؤدي إلى تقدير غير صحيح.
اهتمت الرقابة كذلك بملاحظة مظاهر العفن والتغيرات غير الطبيعية التي تصيب بعض الأطعمة المخزنة، مثل الحبوب والدقيق والمنتجات المصنوعة منهما. وقد تكشف الرطوبة الزائدة أو الروائح الغريبة أو ظهور الحشرات عن ظروف تخزين سيئة، تستدعي فحص السلعة والتحقق من ملاءمتها للبيع والاستهلاك.
ومن صور المخالفات التي استهدفتها الحسبة محاولة إخفاء عيوب الأغذية عن المشترين، سواء بإزالة الأجزاء التي يظهر عليها التلف أو ترتيب المعروضات بطريقة تحجب المنتجات الرديئة. فالمشكلة هنا لا تتعلق بفساد السلعة وحده، وإنما بتعمد إخفاء حالتها الحقيقية، بما يحرم المشتري من معرفة ما يحصل عليه مقابل الثمن.
ساعدت المعرفة العملية بطبيعة المهن الغذائية على تمكين المحتسب من التمييز بين التغيرات المعتادة والعلامات التي تستدعي التدخل. وكانت الخبرة بأصناف السلع وطرق إعدادها وحفظها ذات قيمة كبيرة، لأن فساد الطعام لا يظهر بالصورة نفسها في جميع المنتجات، كما تختلف سرعة التلف تبعًا لطبيعة المادة وظروف تداولها.
ولم يكن اكتشاف الغذاء الفاسد يعني بالضرورة اتباع إجراء واحد في جميع الحالات، إذ ارتبط التعامل مع المخالفة بطبيعتها ومدى الضرر الناتج عنها والأحكام المطبقة في السوق. وقد تشمل الإجراءات منع بيع السلعة الضارة أو إتلافها عند الاقتضاء، إلى جانب مساءلة من يثبت تعمده الغش.
وبهذه الرقابة، أسهم نظام الحسبة في تقليل فرص تسويق الأغذية التي تظهر عليها علامات الفساد، وربط حق البائع في ممارسة التجارة بواجب عدم الإضرار بالمستهلك. كما ساعد التفتيش على مواجهة الممارسات التي تستغل صعوبة تمييز المشتري بين الطعام السليم والمنتجات التي تعرضت للتلف.
كشف خلط المكونات لإخفاء تدني الجودة
كان خلط المكونات من أساليب الغش التجاري التي استدعت اهتمام المحتسب، خصوصًا عندما يُستخدم لإخفاء تدني جودة السلعة أو زيادة كميتها بمواد أقل قيمة. وقد تعامل نظام الحسبة مع هذه الممارسات باعتبارها إخلالًا بأمانة البيع، لأنها تجعل المشتري يدفع ثمن منتج لا تتطابق حقيقته مع الوصف الذي قُدم له.
ظهر هذا النوع من الغش في السلع التي يسهل مزج مكوناتها دون أن يستطيع المستهلك اكتشاف الاختلاف بمجرد النظر. ومن أبرز الأمثلة خلط الدقيق الجيد بأنواع أقل جودة، أو إضافة مواد غريبة إلى بعض المنتجات الغذائية، ثم عرض الخليط على أنه مصنوع من مكونات نقية أو مرتفعة القيمة.
في تجارة الحبوب والدقيق، كان التلاعب بنسب المكونات وسيلة محتملة لتحقيق ربح إضافي على حساب جودة المنتج. وقد يصعب اكتشاف بعض أنواع الخلط بعد الطحن، مما جعل معرفة المحتسب بخصائص الحبوب وألوان الدقيق وملمسه من الوسائل العملية التي تساعد على تمييز الأصناف والتحقق من مطابقة السلعة لوصفها.
وشملت صور الغش كذلك خلط المواد الغذائية مرتفعة الثمن بأخرى أقل قيمة، مع إخفاء هذا التغيير عن المشتري. ولا يُعد المزج في ذاته مخالفة بالضرورة، فقد يكون جزءًا مشروعًا من صناعة الطعام، وإنما ينشأ الغش عندما يُخفى تركيب المنتج الحقيقي أو يُباع الخليط على أنه صنف مختلف وأعلى جودة.
وكانت بعض المنتجات السائلة أو اللينة أكثر قابلية للتلاعب بمكوناتها، بسبب صعوبة تمييز الإضافات بعد امتزاجها. ومن هنا برزت أهمية الخبرة الحرفية في الرقابة، إذ يحتاج كشف الغش أحيانًا إلى معرفة طبيعة المادة الأصلية وخصائصها المعتادة، ومقارنة ذلك بما يظهر في السلعة المعروضة.
لم تقتصر خطورة خلط المكونات على الخسارة المالية التي يتحملها المشتري، بل امتدت إلى احتمال الإضرار بصحته عندما تدخل في الغذاء مواد غير مناسبة للاستهلاك. كما يؤدي إخفاء تدني الجودة إلى الإخلال بالمنافسة بين التجار، لأن البائع الملتزم بالمكونات المعلنة قد يتحمل تكلفة أعلى من منافس يلجأ إلى الغش.
واستند المحتسب في مواجهة هذه المخالفات إلى المعاينة والمعرفة العملية، والاستعانة بأهل الخبرة عند الحاجة، إلى جانب متابعة أصحاب الحرف الذين تتكرر في منتجاتهم احتمالات التلاعب. وكانت طبيعة وسائل الكشف تختلف بحسب السلعة، إذ لا تصلح طريقة فحص واحدة لجميع الأغذية والمواد المتداولة في الأسواق.
وأتاح نظام الحسبة التدخل عند ظهور دلائل الغش، بما يشمل منع الممارسات المخالفة واتخاذ الإجراءات المناسبة بحق مرتكبيها وفق القواعد المعمول بها. وقد أسهمت هذه الرقابة في حماية حق المستهلك في معرفة حقيقة ما يشتريه، وتعزيز مبدأ أن الربح التجاري المشروع لا يقوم على إخفاء العيوب أو تزوير جودة المنتجات.
الحسبة والرقابة على الأسعار
ارتبط نظام الحسبة في الأسواق الإسلامية بمهمة حماية التعاملات التجارية من الغش والتدليس والممارسات التي تضر بالمشترين أو تخل بعدالة المنافسة بين التجار. ولم تقتصر مسؤولية المحتسب على مراقبة الموازين والمكاييل وجودة السلع، بل امتدت إلى متابعة أحوال البيع والأسعار، والتحقق من أسباب الارتفاع غير المعتاد، خاصة عندما تظهر مؤشرات على استغلال حاجة الناس إلى السلع الضرورية.
كانت الرقابة على الأسعار جزءًا من وظيفة أوسع تهدف إلى صيانة الحقوق ومنع الظلم في المعاملات. فالأصل في النشاط التجاري إتاحة البيع والشراء بالتراضي، مع مراعاة اختلاف الأسعار تبعًا للعرض والطلب وتكاليف الإنتاج والنقل. ولذلك لم يكن مجرد ارتفاع ثمن السلعة دليلًا كافيًا على وقوع مخالفة تستوجب تدخل المحتسب.
اعتمد نظام الحسبة على التمييز بين التغير الطبيعي في الأسعار والممارسات المتعمدة التي تؤدي إلى اضطراب السوق. فإذا ارتفعت الأسعار نتيجة نقص المحاصيل أو صعوبة وصول البضائع، اختلفت طبيعة المشكلة عن حالة اتفاق بعض التجار على تقليل المعروض أو منع المنافسة بقصد رفع الأرباح. وكان هذا التمييز ضروريًا حتى لا تتحول الرقابة إلى اعتداء على حقوق البائعين.
ولم تكن متابعة الأسعار منفصلة عن فحص أساليب التجارة نفسها، إذ شملت الرقابة صورًا من الغش في الأوزان، وإخفاء عيوب البضائع، والتدليس في وصف المنتجات، واستغلال جهل المشتري بحقيقة السلعة. فالسعر الذي يبدو مقبولًا قد ينطوي على ظلم إذا حصل المشتري في مقابله على كمية ناقصة أو بضاعة تختلف عن المواصفات المعلنة.
وساعدت هذه الرقابة على تعزيز الثقة في الأسواق، لأن سلامة المعاملات لا تتحقق بمجرد توافر السلع، وإنما تتطلب وضوح شروط البيع وإمكان المقارنة بين الأسعار والجودة. كما أن الحد من الممارسات الاحتيالية كان يحمي التجار الملتزمين من المنافسة غير المشروعة التي تمنح المخالفين أرباحًا قائمة على الخداع بدلًا من الكفاءة التجارية.
ومع تطور المدن الإسلامية واتساع النشاط الاقتصادي، اكتسبت وظيفة المحتسب أهمية خاصة في الأسواق التي تتجمع فيها الحرف والسلع والخدمات. وقد اختلفت صلاحياته العملية باختلاف العصور والبلدان، لكن المبدأ العام ظل مرتبطًا بمنع المنكرات الظاهرة في المعاملات وحماية المصلحة العامة ضمن الأحكام والسلطات المعمول بها.
ومن هنا لم يكن نظام الحسبة قائمًا على تثبيت الأسعار عند مستوى واحد، بل على ضبط السلوك التجاري الذي يؤثر في تكوينها. فالرقابة الفعالة كانت تستهدف أسباب الظلم والاحتيال، مع الإقرار بأن اختلاف الأثمان قد يكون نتيجة طبيعية لتغير الظروف الاقتصادية، وليس بالضرورة علامة على فساد السوق.
الفرق بين ارتفاع السعر بسبب الندرة والتلاعب المتعمد به
يظهر الفرق بين الندرة الطبيعية والتلاعب المتعمد عندما تُدرس الأسباب التي أدت إلى ارتفاع السعر، لا مقدار الزيادة وحده. ففي الأسواق التي يعمل فيها نظام الحسبة، كان من المهم التمييز بين ارتفاع ناتج عن قلة السلع المتاحة وارتفاع تصنعه ممارسات تجارية تستهدف التحكم في المعروض واستغلال حاجة المشترين.
قد ترتفع أسعار الحبوب مثلًا عندما تتراجع المحاصيل بسبب الجفاف أو تتعطل طرق النقل أو تزداد تكاليف جلب البضائع من المناطق البعيدة. وفي هذه الحالات تصبح الكميات المتاحة أقل من الطلب المعتاد، فيرتفع الثمن نتيجة تغير الظروف الفعلية للسوق، حتى لو لم يرتكب التجار أي مخالفة.
أما التلاعب المتعمد فينشأ عندما يسعى بعض المتعاملين إلى التأثير المصطنع في الأسعار، مثل الاتفاق على الامتناع عن البيع، أو نشر معلومات مضللة عن نقص السلع، أو التحكم في قنوات التوريد لمنع وصول البضائع إلى المنافسين. وتختلف هذه الممارسات عن الندرة الطبيعية لأنها تنطوي على تدخل مقصود يخل بحرية التعامل ويضر بالمستهلكين.
ولا يكفي ارتفاع السعر المفاجئ للحكم بوجود تلاعب، فقد تؤدي الأخبار المتعلقة بالمحاصيل أو اضطراب الطرق التجارية إلى تغير سريع في توقعات التجار والمشترين. لذلك يتطلب التمييز الصحيح النظر في حجم المعروض الفعلي، وظروف التوريد، وطبيعة المنافسة، وما إذا كانت هناك ممارسات مخالفة تؤثر في حركة البيع.
وقد عالج الفقه الإسلامي هذه المسألة من خلال الجمع بين احترام الملكية الخاصة ومنع الإضرار بالآخرين. فالتاجر لا يُعد ظالمًا لمجرد حصوله على ربح مرتفع في ظروف ندرة حقيقية، لكن استخدام وسائل محرمة أو تعسفية لخلق الندرة أو استغلالها قد يوجب تدخل السلطة بحسب طبيعة الضرر والأحكام المطبقة.
وتبرز أهمية هذا التفريق في حماية السوق من نوعين من الخلل؛ أولهما ترك التلاعب دون معالجة بحجة حرية التجارة، وثانيهما معاقبة التجار على ارتفاع لا يملكون التحكم في أسبابه. فكلا التصرفين قد يضعف الثقة في المعاملات ويؤثر في استمرار تدفق السلع.
وبذلك ارتبطت فعالية نظام الحسبة بقدرته على النظر إلى الظروف المحيطة بالأسعار، بدل الاكتفاء بملاحظة ارتفاعها. فالغاية لم تكن منع كل زيادة، وإنما التحقق من أن تكوين السعر لا يعتمد على الغش أو الإكراه أو الممارسات التي تحرم الناس من فرص التعامل العادل.
كيف يؤثر حبس السلع عن البيع في السوق؟
يؤثر حبس السلع عن البيع في السوق عندما يؤدي إلى تقليل الكميات المتاحة للمشترين، رغم وجود مخزون يمكن طرحه للتداول. وقد ارتبطت هذه الممارسة في الفقه الإسلامي بمفهوم الاحتكار، خاصة في الحالات التي يتعمد فيها التاجر إمساك السلع انتظارًا لارتفاع أسعارها مع ترتب الضرر على الناس.
عندما تُسحب كميات كبيرة من سلعة ضرورية من التداول، يواجه المشترون معروضًا أقل من احتياجاتهم الفعلية. وقد يؤدي هذا النقص إلى زيادة المنافسة على الكميات المتبقية وارتفاع أسعارها، حتى لو لم تتغير تكلفة إنتاج السلعة أو نقلها. وتتفاقم المشكلة عندما تتكرر الممارسة بين عدد من التجار المؤثرين في السوق.
ولا يقتصر الضرر على ارتفاع الثمن، لأن استمرار نقص المعروض قد يدفع الأسر إلى تقليل استهلاك السلع الأساسية أو استبدالها بمنتجات أقل ملاءمة لاحتياجاتها. كما يمكن أن تتضرر الحرف والأنشطة الاقتصادية التي تعتمد على المواد المحبوسة، فتنتقل آثار الاحتكار من سوق واحدة إلى قطاعات أخرى.
وتختلف آثار حبس السلع باختلاف طبيعتها ومدى توافر البدائل لها. فإمساك سلعة كمالية لا يترك عادة الأثر نفسه الذي يترتب على حبس الغذاء الضروري في وقت الشدة. كذلك تتفاوت قدرة التاجر على التأثير في الأسعار بحسب حجم مخزونه، وعدد المنافسين، وسهولة وصول بضائع جديدة إلى السوق.
ومن المهم التمييز بين التخزين التجاري المشروع والاحتكار الضار، لأن الاحتفاظ بالبضائع ليس محظورًا في جميع الأحوال. فقد يخزن التاجر السلع لتنظيم توزيعها على مدار العام أو حمايتها من التلف أو الاستعداد لمواسم الطلب. وتصبح الممارسة محل اعتراض عندما تقترن بشروط الاحتكار المحرم وما ينشأ عنها من إضرار معتبر بالناس.
وقد اختلف الفقهاء في تحديد نطاق الاحتكار المحظور، فركز بعضهم على الأقوات الضرورية، بينما وسع آخرون النظر إلى السلع التي يترتب على حبسها ضرر عام. ويعكس هذا الاختلاف أهمية طبيعة السلعة وحاجة المجتمع إليها في تقدير المخالفة، بدل اعتبار كل تخزين صورة واحدة من صور الاستغلال.
وفي إطار نظام الحسبة، أمكن للمحتسب أو السلطة المختصة معالجة صور الاحتكار المحرم وفق الصلاحيات والأحكام المعتمدة، بما قد يشمل إلزام المحتكر بطرح ما يحتاج إليه الناس من السلع في الحالات الموجبة لذلك. وكانت الغاية إعادة المعروض إلى التداول ورفع الضرر، لا إلغاء حق التاجر في الملكية أو منعه من ممارسة التجارة المشروعة.
لماذا اختلف الفقهاء في وضع سعر ملزم للتجار؟
نشأ الخلاف الفقهي حول التسعير الإلزامي من محاولة التوفيق بين حرية التاجر في تحديد ثمن بضاعته وحق المجتمع في الحماية من الاستغلال والظلم. وقد ارتبطت هذه المسألة بوظيفة نظام الحسبة، لأن التدخل في الأسعار يختلف عن منع الغش أو تصحيح الموازين؛ فهو يؤثر مباشرة في شروط التبادل بين البائع والمشتري.
استند الاتجاه المتحفظ على التسعير إلى ما ورد في السنة النبوية من امتناع النبي محمد صلى الله عليه وسلم عن تحديد الأسعار عندما ارتفعت في المدينة. وفهم عدد من الفقهاء من ذلك أن ارتفاع الأسعار لا يبرر بذاته إلزام التجار بثمن معين، خاصة عندما يكون ناتجًا عن ظروف العرض والطلب دون تعدٍّ أو ظلم.
ورأى أصحاب هذا الاتجاه أن فرض سعر لا يراعي التكاليف الفعلية قد يضر بالتجار، ويدفع بعضهم إلى تقليل المعروض أو الامتناع عن جلب البضائع. كما أن إلزام البائع بثمن غير عادل قد ينقل الضرر من المشتري إلى التاجر، بدل معالجة السبب الحقيقي لارتفاع الأسعار.
في المقابل، أجاز اتجاه فقهي التدخل بالتسعير في حالات مخصوصة عندما يؤدي ترك الأسعار دون ضبط إلى ظلم ظاهر أو استغلال لحاجة الناس. واستند هذا الرأي إلى مبادئ العدل ومنع الضرر ورعاية المصلحة العامة، مع التأكيد على أن التدخل ينبغي أن يستهدف إزالة الظلم، لا فرض أسعار اعتباطية.
ومن أبرز من تناولوا هذه المسألة ابن تيمية، الذي ميّز بين التسعير المتضمن ظلمًا للتجار والتسعير الذي تقتضيه العدالة عند وجود ممارسات ضارة. وقد أوضح أن إلزام البائعين بالمعاوضة العادلة قد يكون مشروعًا في أحوال معينة، بينما يكون التدخل غير جائز إذا أُكرهوا على البيع بأقل من القيمة العادلة دون موجب معتبر.
ولم يكن الخلاف محصورًا في قبول التسعير أو رفضه بصورة مطلقة، بل شمل تحديد الظروف التي تستدعي التدخل، والجهة المخولة به، والمعايير التي تضمن عدالة الثمن. وقد ارتبط تقدير السعر العادل بمراعاة قيمة السلعة وظروف السوق وحقوق الطرفين، مع اختلاف التطبيقات الفقهية والتاريخية لهذه المبادئ.
وتبرز هنا العلاقة بين التسعير ونظام الحسبة بوصفه وسيلة رقابية يمكن أن تسهم في تنفيذ الأحكام المتعلقة بالمعاملات والأسواق، دون أن يعني ذلك امتلاك المحتسب سلطة مطلقة لفرض الأسعار. فقد كانت حدود تدخله مرتبطة بالمذهب الفقهي المعمول به، وصلاحياته الإدارية، وطبيعة المخالفة التي تستوجب المعالجة.
ويكشف اختلاف الفقهاء أن حماية الأسواق لم تكن قائمة على تصور واحد للتدخل الاقتصادي، وإنما على الموازنة بين مصالح متعددة قد تتعارض في بعض الظروف. فحرية التسعير تحمي المبادلات من الإكراه غير المبرر، بينما يتيح التدخل المنضبط مواجهة الممارسات التي تحول حاجة الناس إلى وسيلة للاستغلال.
ولهذا ظل معيار العدل عنصرًا أساسيًا في مناقشة التسعير، سواء تعلق الأمر بمنع السلطة من فرض أثمان مجحفة، أو بمنع التجار من استغلال ظروف السوق بصورة تضر بالمجتمع. وقد منح هذا التوازن نظام الحسبة دورًا يتجاوز مراقبة المخالفات الفردية إلى الإسهام في حماية انتظام المعاملات التجارية وصيانة الحقوق المتبادلة.
تنظيم الحرف وحماية الزبائن من عيوب الصنعة
اهتم نظام الحسبة بتنظيم الحرف والصناعات داخل الأسواق الإسلامية، باعتبار جودة المصنوعات جزءًا من حماية حقوق المشترين وضمان سلامة المعاملات. ولم تقتصر رقابة المحتسب على عمليات البيع والشراء، بل امتدت إلى متابعة الحرفيين الذين يصنعون السلع أو يصلحونها، للتأكد من التزامهم بأصول المهنة وعدم استغلال جهل الزبائن بالتفاصيل الفنية.
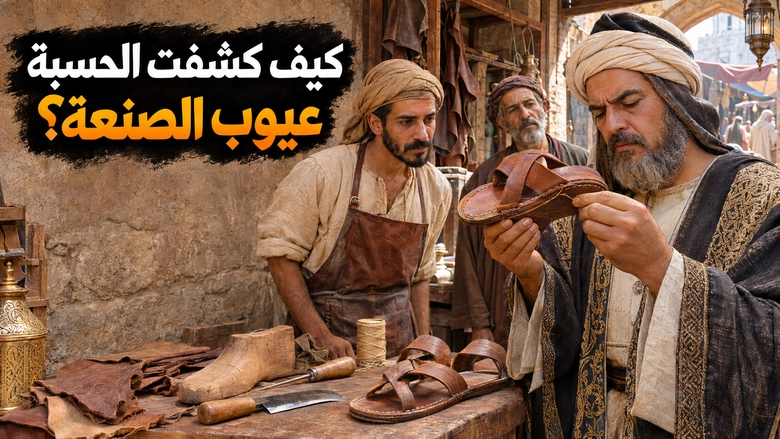
ارتبطت هذه الرقابة بطبيعة الأسواق التي ضمت حرفًا متعددة، مثل النجارة والحدادة والخياطة والصباغة وصناعة الأحذية والأدوات المنزلية. وكانت بعض المنتجات تتطلب مهارة يصعب على المشتري العادي تقييمها، مما أتاح فرصة لظهور ممارسات تنطوي على الغش أو التقصير في العمل.
لذلك سعى نظام الحسبة إلى ضبط العلاقة بين الصانع والزبون، من خلال التأكيد على الأمانة في تنفيذ الأعمال، والوفاء بالمواصفات المتفق عليها، وتجنب استخدام مواد رديئة دون علم المشتري. وكان الاهتمام بجودة الصنعة وسيلة لحماية الأموال، والحد من المنازعات، وتعزيز الثقة بين المتعاملين في السوق.
ولم يكن اختلاف جودة المنتجات في حد ذاته مخالفة تستوجب التدخل، إذ تفاوتت الصناعات بحسب المواد المستخدمة ومستوى المهارة والأثمان. وإنما ظهرت المخالفة عندما يُقدَّم العمل الرديء على أنه جيد، أو يُخفى عيب مؤثر في السلعة، أو يتعمد الحرفي مخالفة ما التزم به أمام صاحب العمل.
وقد ساعد هذا التمييز على مراعاة طبيعة النشاط الحرفي، فلا يُحاسب الصانع لمجرد أن إنتاجه أقل جودة من إنتاج غيره، وإنما عند ثبوت الغش أو الإضرار بحقوق الزبائن. وبذلك ارتبطت الرقابة بالسلوك المهني والصدق في المعاملة، لا بفرض مستوى واحد على جميع المنتجات.
وكان للمحتسب دور في متابعة المخالفات الظاهرة، والنظر في الشكاوى المتعلقة بالغش والتدليس، والاستعانة بمن يعرفون دقائق الحرفة عند الحاجة. كما ارتبطت معالجة بعض المنازعات بإثبات الحقوق والرجوع إلى الجهات القضائية المختصة، تبعًا لطبيعة النزاع والصلاحيات المعمول بها.
وأسهمت هذه الضوابط في الحد من الممارسات التي تضر بسمعة الحرف والأسواق، لأن انتشار العيوب المخفية أو الإخلال بالاتفاقات كان يضعف ثقة المشترين في الصناع. ومن هنا ارتبطت حماية الزبائن بالمصلحة العامة للسوق، حيث تعتمد استمرارية المعاملات على وضوح الالتزامات وإمكان مساءلة المخالفين.
الاستعانة بأهل الصنعة في تقدير جودة العمل
اعتمد نظام الحسبة في التعامل مع المسائل الفنية على معرفة أهل الخبرة بالحرف والصناعات، لأن الحكم على جودة بعض الأعمال يحتاج إلى إدراك تفاصيل لا تظهر للمشتري أو للمحتسب بمجرد المعاينة. فسلامة المنتج لا تتحدد بمظهره الخارجي وحده، وإنما قد ترتبط بمتانة مواده ودقة تركيبه وصحة الطريقة المستخدمة في صناعته.
وكانت الاستعانة بأهل الصنعة مهمة عند ظهور خلاف حول جودة عمل منجز، أو عند الاشتباه في استخدام مواد غير مناسبة. فالحرفي المتمرس يستطيع التمييز بين العيب الناتج عن ضعف التنفيذ، والتلف الذي يحدث بسبب الاستعمال، والاختلاف الطبيعي بين درجات الجودة في المنتجات المتشابهة.
وتبرز أهمية الخبرة الفنية في أعمال النجارة، حيث قد يبدو الباب أو الصندوق متقنًا من الخارج، بينما تكشف المعاينة المتخصصة ضعف الوصلات أو رداءة الخشب المستخدم. وكذلك في أعمال الحدادة، قد يتطلب تقدير المتانة معرفة بطبيعة المعدن وطريقة تشكيله ومدى ملاءمته للغرض المطلوب.
ولم تكن مهمة أهل الخبرة مجرد إصدار حكم عام على المنتج، بل توضيح موضع الخلل وأسبابه ومدى تأثيره في المنفعة المقصودة. ويساعد هذا التقدير على معرفة ما إذا كان العمل موافقًا لما جرى الاتفاق عليه، أو أنه يتضمن نقصًا يستدعي معالجة النزاع بين الصانع وصاحب السلعة.
وأتاح نظام الحسبة الاستفادة من المعرفة المهنية المتداولة داخل الأسواق، دون أن تصبح دعوى أحد الطرفين كافية وحدها لإثبات المخالفة. فقد يعتقد الزبون أن اختلافًا معينًا يدل على الغش، بينما يكون من الخصائص المعتادة للمادة المستخدمة، وقد يدعي الصانع سلامة عمل تظهر فيه عيوب يعرفها أصحاب الحرفة.
ولهذا كانت الخبرة وسيلة لتقليل الأحكام المتسرعة، وربط تقدير الجودة بمعايير فنية مفهومة لأهل المهنة. كما ساعدت على التمييز بين الأخطاء العارضة والتقصير المهني والتدليس المتعمد، وهي حالات تختلف في أسبابها وما يترتب عليها من مسؤولية.
ولم يكن رأي صاحب الخبرة بديلًا مطلقًا عن وسائل الإثبات أو عن سلطة القضاء في المنازعات التي تستلزم حكمًا ملزمًا. وإنما كان عنصرًا يساعد على فهم الوقائع الفنية، وتحديد طبيعة العيب، وتقدير مدى ارتباطه بعمل الحرفي أو بالمادة التي استخدمها.
وبهذه الصورة أسهمت الاستعانة بأهل الصنعة في جعل الرقابة على الأسواق أكثر ارتباطًا بالواقع العملي للحرف. فقد جمعت بين حماية الزبائن من الغش، ومراعاة حقوق الصناع عند تقييم أعمالهم، بما يقلل احتمال تحميل أحد الطرفين مسؤولية عيب لم يتسبب فيه.
إخفاء العيوب في السلع المصنوعة والمُصلحة
شكّل إخفاء العيوب إحدى صور الغش التي اهتم نظام الحسبة بمواجهتها، خاصة في السلع التي يصعب اكتشاف خللها عند الشراء أو تسلّمها بعد الإصلاح. فقد يظهر المنتج في حالة جيدة، بينما يحتوي على عيب يؤثر في متانته أو صلاحيته للاستعمال، ولا يستطيع الزبون معرفته دون فحص متخصص.
ومن صور التدليس في الصناعات استخدام مواد أقل جودة مما يُفهم من وصف السلعة، ثم إخفاء آثارها بوسائل تجعل المنتج يبدو أفضل من حقيقته. وقد يحدث ذلك في الأخشاب والمعادن والمنسوجات وغيرها من المواد التي تختلف قيمتها بحسب النوع والمتانة وطريقة التصنيع.
وفي أعمال الإصلاح، قد يتمثل الغش في إخفاء خلل لم يُعالج، أو إجراء معالجة ظاهرية توهم صاحب السلعة بأن العيب قد زال. فإصلاح أداة مكسورة بطريقة لا تعيد إليها قدرتها المعتادة على أداء وظيفتها، مع إيهام صاحبها باكتمال الإصلاح، يختلف عن إصلاح محدود جرى الاتفاق عليه بوضوح.
وكانت المشكلة الأساسية في هذه الحالات مرتبطة بإخفاء المعلومات المؤثرة في قرار المشتري أو صاحب العمل. فالزبون قد يقبل سلعة ذات عيب معلوم بثمن مناسب، لكنه يتضرر عندما يدفع ثمن سلعة سليمة ثم يكتشف أن الصانع أو البائع تعمد إخفاء نقص جوهري فيها.
ولهذا ارتبطت رقابة نظام الحسبة بمبدأ بيان العيوب وعدم التدليس في وصف المنتجات. ولم يكن المطلوب أن تخلو جميع المصنوعات من أي نقص، بل أن تكون حالتها الحقيقية معروفة بالقدر الذي يمنع تضليل المتعاملين، ويتيح لهم تقدير المنفعة والثمن على أساس صحيح.
كما أن تحديد مسؤولية الحرفي عن العيب يحتاج إلى النظر في وقت حدوثه وسببه. فقد يكون الخلل موجودًا قبل الإصلاح، أو ناتجًا عن سوء استعمال لاحق، أو مرتبطًا بتقصير الصانع نفسه. وتساعد هذه الفروق على منع الخلط بين وجود العيب وثبوت الغش المتعمد.
وعند ظهور خلاف بشأن سلعة مصنوعة أو مُصلحة، تصبح معرفة طبيعة العيب ومدى تأثيره في الاستعمال ضرورية لتقدير الحقوق. وقد يترتب على ثبوت العيب أو التدليس حق في الرد أو المطالبة بمعالجة الضرر، وفق الأحكام المنظمة للمعاملة وظروفها، دون افتراض نتيجة واحدة لجميع الحالات.
وكان منع إخفاء العيوب يحمي المشترين من الخسائر التي لا تظهر لحظة التعاقد، كما يشجع الصناع على المحافظة على سمعتهم المهنية. فوضوح حالة المنتج يقلل المنازعات، ويجعل الثقة قائمة على المعرفة والصدق بدل الاعتماد على المظهر الخارجي وحده.
مخالفة الوصف المتفق عليه في الأعمال المنفذة حسب الطلب
امتدت رقابة نظام الحسبة إلى الأعمال التي ينفذها الحرفيون بناءً على طلب الزبائن، حيث تكون المواصفات المتفق عليها أساسًا لتحديد ما يجب على الصانع تقديمه. وتختلف هذه المعاملات عن شراء سلعة جاهزة، لأن صاحب الطلب قد يحدد نوع المادة والمقاس والشكل وطريقة التنفيذ قبل بدء العمل.
وكان الاتفاق على المواصفات مهمًا في حرف مثل الخياطة والنجارة وصناعة الأدوات، إذ قد يطلب الزبون ثوبًا من قماش معين، أو بابًا بأبعاد محددة، أو أداة تؤدي وظيفة خاصة. وفي مثل هذه الحالات، لا يكفي تسليم منتج صالح للاستعمال إذا كان مخالفًا لوصف جوهري اتفق عليه الطرفان.
وتظهر المخالفة عندما يستبدل الحرفي المادة المطلوبة بأخرى أدنى جودة دون موافقة صاحب العمل، أو يغير المقاسات بطريقة تؤثر في المنفعة المقصودة. وقد تقع أيضًا عند تنفيذ أجزاء من العمل على خلاف الشروط التي بُني عليها الاتفاق، حتى لو بدا المنتج مقبولًا من الناحية الشكلية.
ولا تتساوى جميع الاختلافات في أثرها، فبعضها قد يكون يسيرًا لا يغير الغرض من العمل، بينما يؤدي بعضها الآخر إلى فقدان المنفعة المطلوبة أو انخفاض قيمة المصنوع. ولهذا يتطلب تقدير المخالفة النظر في طبيعة الوصف المتفق عليه، ومدى أهميته، وما جرى به العرف بين أهل الحرفة.
واهتم نظام الحسبة بضبط السلوك المهني الذي قد يؤدي إلى الإضرار بالزبائن، ولا سيما التدليس في المواد أو إيهام صاحب الطلب بأن العمل مطابق للاتفاق. أما النزاعات المتعلقة بتفسير الشروط أو تقدير التعويض، فقد تحتاج إلى إثبات الاتفاق والرجوع إلى القضاء بحسب طبيعة القضية.
وكان للعرف المهني دور في توضيح بعض التفاصيل التي لا يذكرها الطرفان صراحة. فقد تكون هناك طرق معروفة لإنجاز عمل معين، أو مقاييس متعارف عليها بين الصناع، مما يساعد على تفسير الالتزامات عندما يكون الوصف غير مكتمل أو يحتمل أكثر من معنى.
ومع ذلك، لا يصح استخدام العرف لتبرير مخالفة شرط واضح قبله الحرفي عند الاتفاق. فإذا حدد الزبون مادة معينة أو صفة مقصودة، فإن استبدالها دون علمه يثير مسألة الوفاء بالالتزام، حتى لو كان الصانع معتادًا على استخدام بدائل أخرى في أعمال مشابهة.
وقد ساعدت هذه المبادئ على ترسيخ مسؤولية الحرفي عن العمل الذي تعهد بتنفيذه، وربط استحقاق الأجرة بالالتزامات الناشئة عن الاتفاق والأحكام المنظمة له. وبذلك أسهم نظام الحسبة في حماية أصحاب الطلبات من التلاعب بالمواصفات، ودعم المعاملات القائمة على وضوح الوصف والأمانة في التنفيذ.
تنظيم المساحات المشتركة داخل السوق
ارتبط تنظيم المساحات المشتركة داخل الأسواق الإسلامية بوظيفة المحتسب في المحافظة على حقوق التجار والمتسوقين، وضمان عدم استئثار بعض أصحاب الدكاكين بالمرافق التي ينتفع بها الجميع. فقد اهتم نظام الحسبة بضبط استخدام الطرق والساحات والممرات، باعتبارها أجزاء من السوق لا يجوز تحويلها إلى امتداد دائم للأنشطة التجارية الخاصة، خصوصًا عندما يؤدي ذلك إلى تعطيل الحركة أو الإضرار بمصالح الآخرين.
كانت الأسواق التقليدية تضم ممرات رئيسية تتصل بأبواب المدينة، وأزقة فرعية تتوزع على جانبيها الحوانيت والورش، إلى جانب ساحات تستخدم لتجمع المتعاملين وتبادل السلع. وقد جعل هذا التنظيم المكاني المحافظة على المرافق المشتركة ضرورة يومية، لأن ازدحام أحد الممرات كان يمكن أن يؤثر في حركة البيع والشراء داخل أجزاء أخرى من السوق.
وتضمنت مسؤوليات المحتسب مراقبة التعديات على الطرق العامة، ومنع إقامة العوائق التي تضيق المساحات المخصصة للمرور. ولم يكن الاعتراض على استخدام التاجر للمساحة المجاورة لدكانه قائمًا على مجرد وجود نشاط تجاري فيها، وإنما على ما قد يترتب عليه من ضرر أو تعطيل لحق المرور، وفق الأحكام والأعراف المنظمة للأسواق في كل مدينة.
وقد ساعد نظام الحسبة على ترسيخ التمييز بين المساحات التي يملك التاجر حق الانتفاع الخاص بها، والمرافق التي تظل مخصصة للمنفعة العامة. فالدكان مكان لممارسة التجارة وتخزين البضائع، بينما تؤدي الممرات والساحات وظيفة مشتركة لا ينبغي أن تخضع لرغبة صاحب حانوت بعينه، مهما كانت طبيعة تجارته أو حجم نشاطه.
وكانت هذه الضوابط ذات أهمية خاصة في الأسواق التي تجتمع فيها أنشطة متعددة، مثل تجارة الأقمشة والحبوب والعطارة والصناعات الحرفية. فاختلاف طبيعة السلع وطرق عرضها يخلق احتياجات متفاوتة للمساحة، وقد يدفع بعض التجار إلى التوسع خارج حدود محالهم، مما يستدعي تدخل المحتسب عند وقوع التعدي أو ظهور الضرر.
ولم تقتصر أهمية المحافظة على المساحات المشتركة على تسهيل الحركة، بل امتدت إلى حماية تكافؤ الفرص بين أصحاب الحوانيت. فاستحواذ أحد التجار على جزء من الطريق قد يمنحه مساحة إضافية للعرض، ويحجب رؤية المحال المجاورة أو يصعب الوصول إليها، وهو ما يجعل ضبط استعمال الطريق مرتبطًا أيضًا بمنع صور المنافسة الضارة.
ومن خلال هذه الرقابة، أسهم تنظيم السوق في المحافظة على انتظام النشاط التجاري وتقليل أسباب النزاع بين الباعة. كما ساعد وضوح الحدود بين المرافق العامة والأماكن الخاصة على جعل السوق أكثر قدرة على استيعاب حركة المشترين والبضائع، دون أن تتحول المساحات المشتركة إلى مواضع احتكار أو تعدٍّ مستمر.
حدود عرض البضائع أمام الدكاكين
كان عرض البضائع أمام الدكاكين من الممارسات المرتبطة بالحياة اليومية في الأسواق الإسلامية، حيث اعتاد بعض التجار وضع السلع بالقرب من مداخل حوانيتهم لتسهيل مشاهدتها واختيارها. غير أن هذا الأسلوب كان يحتاج إلى ضوابط تمنع امتداد المعروضات إلى الممرات بصورة تعوق الحركة، ولذلك دخلت مراقبة حدود العرض ضمن الاهتمامات التنظيمية التي ارتبطت بوظيفة المحتسب.
وقد اختلفت طبيعة هذه الممارسة باختلاف أنواع التجارة، فبائع الأقمشة يحتاج إلى إظهار نماذج من منسوجاته، بينما قد يعرض تاجر الأواني بعض القطع أمام متجره، ويضع بائع الحبوب أو المواد الغذائية أوعية تحتوي على بضاعته. وكانت المشكلة تظهر عندما تتحول المساحة المستخدمة للعرض إلى عائق ثابت أو متكرر أمام المارة.
استند التعامل مع هذه الحالات إلى مبدأ منع الضرر والمحافظة على حق المرور، دون افتراض وجود قياس موحد لمسافة العرض في جميع الأسواق الإسلامية. فقد اختلفت أحوال الطرق وأعراف المدن، وكان تقدير التعدي يتصل بعرض الممر وطبيعة الاستخدام ومدى تأثير المعروضات في حركة الناس والأنشطة المجاورة.
وفي هذا الإطار، ساعد نظام الحسبة على ضبط العلاقة بين رغبة التاجر في إبراز سلعته وحق الآخرين في استخدام الطريق. فالتوسع في العرض قد يمنح صاحب الدكان ميزة تجارية، لكنه يصبح محل اعتراض عندما يؤدي إلى تضييق الممر أو إلحاق الضرر بالمحال المجاورة أو إعاقة وصول المشترين إليها.
وكانت مراقبة البضائع المعروضة تكتسب أهمية إضافية في الأسواق الضيقة، حيث يمكن للأوعية والصناديق والأقمشة الممتدة خارج الحوانيت أن تقلص المساحة المتاحة للمشاة. وقد يزداد أثر ذلك في أوقات ازدحام السوق أو عند مرور الحمالين الذين يحتاجون إلى مساحة كافية لنقل السلع بين المخازن والدكاكين.
كما ارتبط تنظيم العرض بحماية البضائع نفسها من التلف الناتج عن وضعها في مواضع غير مناسبة. فالسلع الموضوعة في طريق مزدحم قد تتعرض للسقوط أو الدهس أو الاصطدام أثناء نقل الأحمال، مما يخلق خلافات بين أصحاب المتاجر والمارة، ويجعل المحافظة على حدود العرض وسيلة لتقليل هذه المنازعات.
ولم يكن المقصود من الرقابة إلغاء الأساليب التقليدية في إظهار السلع، بل منع تحولها إلى اعتداء على حقوق الآخرين. ولذلك اتسمت وظيفة المحتسب بطابع عملي يعتمد على ملاحظة أحوال السوق والتدخل عند وجود مخالفة أو ضرر، مع مراعاة طبيعة النشاط التجاري والظروف المحيطة به.
وقد أسهمت هذه الضوابط في جعل عرض المنتجات أكثر انتظامًا، والمحافظة على إمكانية رؤية الحوانيت والوصول إليها دون عوائق غير مبررة. وبذلك ارتبطت حدود العرض بأحد الأهداف الأساسية لتنظيم الأسواق، وهو تحقيق التوازن بين حرية ممارسة التجارة والمحافظة على الحقوق المشتركة داخل المجال التجاري.
تنظيم مرور الدواب ونقل الأحمال في الممرات
اعتمدت الأسواق الإسلامية قبل ظهور وسائل النقل الحديثة على الدواب والحمالين في نقل البضائع بين أبواب المدن والمخازن والحوانيت. وكانت الحمير والبغال والإبل تستخدم بحسب طبيعة الطرق والأحمال والبيئات المحلية، مما جعل حركة النقل جزءًا أساسيًا من النشاط التجاري، وفي الوقت نفسه مصدرًا محتملًا للازدحام والتعطيل داخل الممرات الضيقة.
وقد فرض هذا الواقع ضرورة التمييز بين الطرق القادرة على استيعاب الدواب المحملة والأزقة التي يصعب مرور الأحمال الكبيرة فيها. فحركة الحيوان المحمل بالصناديق أو الأكياس تختلف عن مرور المشاة، وقد تؤدي الحمولة البارزة إلى الاصطدام بالمتسوقين أو البضائع المعروضة عند جوانب الطريق.
ارتبط نظام الحسبة بمراقبة صور الضرر التي قد تنتج عن استخدام الطرق في نقل السلع، ولا سيما عندما يؤدي الوقوف الطويل أو وضع الأحمال إلى تعطيل المرور. وكان من مقتضيات المحافظة على الطريق العام منع إشغاله بما يتجاوز الحاجة المعتادة، مع مراعاة أن عمليات التحميل والتفريغ كانت ضرورة لا يمكن فصلها عن النشاط التجاري.
وكانت عملية نقل الحبوب والأخشاب والأقمشة وغيرها من السلع تتطلب أحيانًا توقف الدواب أمام الدكاكين أو المخازن حتى يتم إنزال الحمولة. وإذا استمر هذا التوقف في ممر ضيق، فقد يمنع عبور المشترين أو يعطل وصول بضائع أخرى، مما يجعل تنظيم مكان الوقوف ومدته مسألة مرتبطة بحقوق مستخدمي السوق.
ومن الجوانب المهمة كذلك مسؤولية أصحاب الدواب والحمالين عن تجنب الإضرار بالناس والممتلكات أثناء الحركة. فالحمولة غير المستقرة قد تسقط على المارة، كما أن قيادة الحيوان دون مراعاة ضيق الطريق يمكن أن تسبب إصابات أو تلفًا للسلع، وهي أضرار تتصل بالقواعد العامة للسلامة ومنع التعدي.
ولم تكن احتياجات النقل متساوية في جميع الأسواق؛ فالمناطق المخصصة للسلع الثقيلة أو تجارة الجملة تحتاج إلى حركة أحمال تختلف عن الأسواق التي يغلب عليها البيع المباشر للمستهلكين. ولذلك ارتبطت فعالية التنظيم بطبيعة السوق واتساع طرقه ومواقع المخازن وأماكن استقبال البضائع.
وقد ساعد نظام الحسبة، من خلال المحافظة على حق المرور والتصدي للإشغالات الضارة، على تقليل التعارض بين حركة النقل والنشاط التجاري اليومي. فانتظام انتقال البضائع لا يخدم التجار وحدهم، بل يؤثر أيضًا في قدرة المشترين على الوصول إلى المحال، وفي استمرار عمليات التوريد دون تعطيل غير ضروري.
وكان لهذا الجانب التنظيمي أثر اقتصادي واضح، لأن صعوبة نقل السلع داخل السوق قد تزيد الوقت والجهد اللازمين لإيصالها إلى أماكن البيع. كما أن ازدحام الممرات يرفع احتمالات تلف البضائع ونشوء المنازعات، بينما يساعد ضبط حركة الأحمال على المحافظة على سلامة الأشخاص والممتلكات وانتظام المعاملات التجارية.
التعامل مع المخلفات والمياه الراكدة حول المحال
كانت النظافة من الجوانب المهمة في تنظيم الأسواق الإسلامية، خصوصًا في المناطق التي تنتشر فيها تجارة الأغذية واللحوم والأسماك والمواد سريعة التلف. فقد تؤدي المخلفات المتراكمة والمياه الراكدة حول الحوانيت إلى انتشار الروائح الكريهة وتلوث أماكن البيع، مما يجعل المحافظة على نظافة البيئة التجارية مرتبطة بحماية الصحة العامة ومنع الضرر عن المتعاملين.
وقد اختلفت أنواع المخلفات بحسب النشاط التجاري، فمحال الجزارة تنتج بقايا عضوية تحتاج إلى التخلص منها، بينما قد تترك بعض الورش مخلفات صناعية أو مواد ناتجة عن عمليات التنظيف والتصنيع. وكان إلقاء هذه المواد في الممرات أو تركها بالقرب من البضائع سببًا محتملًا للإضرار بالمارة والتجار المجاورين.
وشملت اهتمامات نظام الحسبة مراقبة الممارسات التي تضر بنظافة الأسواق أو تؤثر في سلامة الأغذية المعروضة للبيع. وقد وردت في مؤلفات الحسبة عناية بأحوال الباعة وأصحاب الحرف، ولا سيما الأنشطة التي يمكن أن يؤدي الإهمال فيها إلى فساد السلع أو إلحاق الأذى بالمستهلكين.
وكانت المياه الراكدة تمثل مشكلة مختلفة عن المخلفات الصلبة، لأنها قد تتجمع في المواضع المنخفضة أو بالقرب من أماكن الغسل والتصنيع، فتؤدي إلى اتساخ الطرق وظهور الروائح وصعوبة الحركة. وقد تزداد خطورتها عندما تختلط بمخلفات عضوية أو تتسرب إلى الأماكن المستخدمة في إعداد المواد الغذائية وبيعها.
ولذلك ارتبط منع تصريف المياه الضارة إلى الطرق العامة بمبدأ المحافظة على حقوق المارة وأصحاب المحال. ولم يكن التعامل مع هذه الحالات قائمًا بالضرورة على نظام موحد للصرف في جميع المدن، بل تأثر بطبيعة المنشآت والأسواق ووسائل التخلص من المياه المتاحة في كل بيئة عمرانية.
ومن صور الضرر التي استدعت الاهتمام أيضًا ترك الفضلات بالقرب من المواد الغذائية، إذ قد يؤدي ذلك إلى جذب الحشرات والحيوانات وإفساد البيئة المحيطة بالسلع. وكانت المحافظة على نظافة مواضع إعداد الطعام وبيعه جزءًا من الرقابة الأوسع على سلامة المنتجات ومنع الممارسات التي تعرض المشترين للأذى.
وقد ساعد نظام الحسبة على ربط مسؤولية النظافة بسلوك أصحاب الأنشطة التجارية، بدل النظر إلى المخلفات باعتبارها مشكلة منفصلة عن ممارسة البيع والإنتاج. فالتاجر أو الحرفي الذي يترك فضلات نشاطه في الطريق قد يسبب ضررًا يتجاوز حدود محله، ويؤثر في سلامة السوق وراحة مستخدميه.
كما أن تراكم المخلفات والمياه حول الحوانيت يمكن أن ينعكس على جودة البضائع وسمعة الأماكن التجارية، خصوصًا عندما تتأثر السلع بالرطوبة أو التلوث. ومن ثم، فإن المحافظة على النظافة لم تكن مجرد مسألة تتعلق بالمظهر العام، بل ارتبطت بحماية المنتجات وتقليل أسباب فسادها والمحافظة على ظروف مناسبة لتداولها.
وقد عكست هذه الرقابة جانبًا وقائيًا من وظيفة المحتسب، يقوم على الحد من أسباب الضرر قبل تحولها إلى مشكلات أوسع. وبذلك أسهم الاهتمام بالمخلفات والمياه الراكدة في دعم انتظام الحياة التجارية، وحماية حقوق المتسوقين وأصحاب الحوانيت، وتعزيز الدور التنظيمي الذي أداه نظام الحسبة داخل الأسواق الإسلامية.
نظام الحسبة والرقابة الحديثة على الأسواق
شكّل نظام الحسبة في الحضارة الإسلامية إطارًا رقابيًا لتنظيم المعاملات التجارية وحماية الأسواق من الغش والتلاعب، إذ تولّى المحتسب متابعة الموازين والمكاييل وجودة السلع وممارسات البيع. وقد ارتبطت هذه الوظيفة بمبدأ منع الضرر وحماية حقوق المتعاملين، وهي أهداف لا تزال حاضرة في أنظمة الرقابة الحديثة، رغم الاختلاف الكبير في المؤسسات والأدوات والإجراءات القانونية.
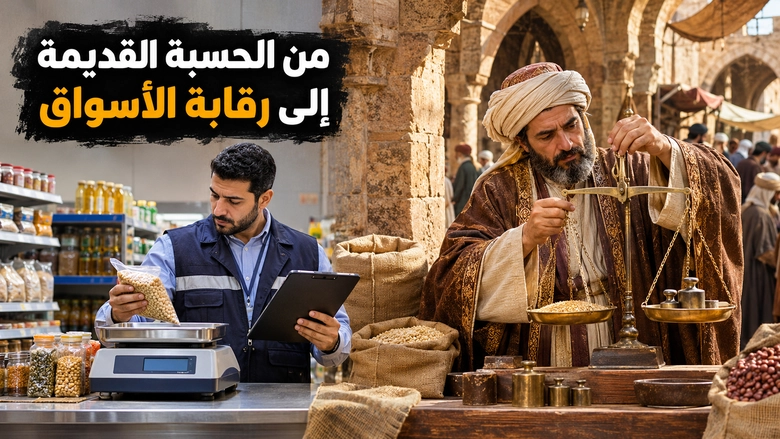
اعتمدت الرقابة في الأسواق التقليدية على المعاينة المباشرة، حيث كان المحتسب يتفقد المتاجر ويراقب طرق عرض البضائع ويتحقق من سلامة أدوات القياس. وأتاحت هذه الممارسة اكتشاف بعض المخالفات في مواقع حدوثها، خصوصًا التلاعب بالأوزان أو إخفاء عيوب المنتجات، مع اختلاف الصلاحيات والإجراءات باختلاف الأزمنة والأقاليم.
أما الرقابة الحديثة فتعمل ضمن منظومة مؤسسية تستند إلى التشريعات والمعايير الفنية والإجراءات الإدارية والقضائية. ولم تعد متابعة الأسواق مقتصرة على مراقبة البائع أثناء التعامل، بل امتدت إلى مراحل إنتاج السلع واستيرادها وتخزينها ونقلها وتوزيعها، بما يسمح بالكشف عن المخاطر قبل وصول المنتجات إلى المستهلك.
ويظهر الاختلاف بين نظام الحسبة والرقابة المعاصرة في طبيعة المسؤولية الرقابية وحدودها. فبينما جمع المحتسب في بعض الفترات بين التفتيش والتحقق من المخالفات واتخاذ إجراءات ضمن صلاحياته، تتوزع هذه الاختصاصات اليوم غالبًا بين مؤسسات متعددة، تخضع أعمالها لقواعد تحدد سلطاتها وطرق الاعتراض على قراراتها.
وتستند الرقابة الحديثة كذلك إلى مفهوم الوقاية من المخالفة، وليس الاكتفاء بمعالجتها بعد وقوعها. وتتحقق الوقاية من خلال اشتراطات الترخيص، والمواصفات القياسية، وأنظمة تتبع المنتجات، والإفصاح عن المعلومات التجارية، إلى جانب التفتيش الدوري والرقابة المبنية على تقدير المخاطر.
ورغم هذا التطور، بقيت حماية الثقة في المعاملات التجارية نقطة التقاء أساسية بين التجربتين. فقد سعى نظام الحسبة إلى الحد من الممارسات التي تضر بالمشترين وتخل بعدالة التبادل، بينما تستخدم المؤسسات الحديثة أدوات قانونية وتقنية أكثر تخصصًا لتحقيق أهداف مشابهة ضمن أسواق أوسع وأكثر تعقيدًا.
وتبرز أهمية المقارنة في أن تطور وسائل الرقابة لم يلغ الحاجة إلى المبادئ التي قامت عليها الحسبة، وفي مقدمتها صدق المعاملة، وسلامة القياس، ووضوح المعلومات المتعلقة بالسلعة. غير أن تطبيق هذه المبادئ أصبح مرتبطًا بإجراءات موثقة ومعايير قابلة للقياس والمراجعة، بدل الاعتماد الأساسي على الملاحظة المباشرة والتقدير الفردي.
كيف تتوزع مهام الرقابة اليوم بين جهات متخصصة؟
تتوزع مسؤوليات الرقابة على الأسواق الحديثة بين جهات متخصصة، تبعًا لطبيعة المنتجات والمخاطر المرتبطة بها ونوع المخالفة المحتملة. ويختلف هذا التنظيم عن الصورة التاريخية الشائعة لنظام الحسبة، الذي منح المحتسب اختصاصات واسعة نسبيًا في مراقبة المعاملات اليومية، وإن كانت حدود هذه الاختصاصات تختلف بين المدن والفترات التاريخية.
تتولى أجهزة حماية المستهلك في كثير من الدول متابعة الممارسات التجارية التي تمس حقوق المشترين، مثل الإعلانات المضللة، وعدم الإفصاح عن الأسعار، والإخلال بالتزامات الضمان، وبعض صور الغش التجاري. وقد تشمل صلاحياتها تلقي الشكاوى والتحقيق فيها وإجراء الضبط الإداري أو إحالة المخالفات إلى الجهات المختصة.
وتختص الجهات المعنية بسلامة الغذاء بمراقبة المنتجات الغذائية خلال مراحل تداولها، بما يشمل ظروف التصنيع والتخزين والنقل والعرض. وتستند أعمالها إلى اشتراطات صحية وفحوص فنية تهدف إلى اكتشاف التلوث والفساد والمكونات غير المطابقة، مع إمكانية سحب المنتجات الخطرة أو منع تداولها وفق القوانين المعمول بها.
أما هيئات المواصفات والمقاييس فتؤدي دورًا مهمًا في وضع المتطلبات الفنية أو اعتمادها والتحقق من مطابقة المنتجات لها، بحسب النظام المعتمد في كل دولة. وتشمل مجالات عملها خصائص السلع، ومتطلبات السلامة، ودقة أدوات القياس، وهو ما يرتبط مباشرة بإحدى الوظائف الأساسية التي اضطلع بها نظام الحسبة تاريخيًا.
وتتولى السلطات الجمركية والجهات الرقابية على الواردات مهام تتعلق بالتحقق من استيفاء السلع المستوردة للمتطلبات القانونية والفنية. وقد يجري التنسيق بينها وبين المختبرات والجهات القطاعية لمنع دخول منتجات محظورة أو غير مطابقة، قبل انتقالها إلى شبكات التوزيع المحلية ووصولها إلى المستهلكين.
وتوجد أيضًا جهات مختصة بحماية المنافسة ومكافحة الممارسات الاحتكارية، تراقب الاتفاقات المقيدة للمنافسة وإساءة استغلال الهيمنة الاقتصادية وفق التشريعات الوطنية. وتختلف هذه المهام عن الرقابة التقليدية على جودة السلعة أو وزنها، لأنها تتناول سلوك المنشآت وتأثيره في بنية السوق وفرص المنافسة.
ولا يعني تعدد المؤسسات أن كل جهة تعمل بمعزل عن الأخرى، إذ تتطلب المخالفات المركبة تبادل المعلومات والتنسيق في التفتيش والتحقيق. فقد تجمع قضية واحدة بين غش في مكونات منتج، وإعلان مضلل بشأن خصائصه، ومخالفة لاشتراطات الاستيراد، مما يستدعي تدخل أكثر من جهة بحسب اختصاصها.
ويعكس هذا التوزيع انتقال الرقابة من وظيفة ذات نطاق محلي مباشر إلى منظومة مؤسسية متخصصة. وتظل فاعلية النظام مرتبطة بوضوح الصلاحيات وسرعة تبادل البيانات ومنع تضارب الاختصاصات، حتى لا يؤدي تعدد الجهات إلى تأخير معالجة المخالفات أو ترك ثغرات يستفيد منها المتلاعبون.
كيف تغيرت وسائل إثبات المخالفة مع الفواتير والفحوص المخبرية؟
اعتمد إثبات المخالفات في الأسواق التي خضعت لنظام الحسبة على وسائل تتناسب مع طبيعة التجارة في ذلك العصر، ومنها المعاينة المباشرة وفحص الموازين والمكاييل وملاحظة حالة البضائع. كما أمكن الاستناد إلى الشهادة والقرائن والإقرار بحسب نوع الواقعة والإجراءات المتبعة، دون وجود نظام موحد للإثبات في جميع العصور الإسلامية.
ومع تطور المعاملات التجارية، أصبحت المستندات المكتوبة والإلكترونية عنصرًا أساسيًا في توثيق المخالفات. فالفاتورة توضح عادة بيانات البائع والسلعة والسعر وتاريخ المعاملة، وقد تساعد على إثبات اختلاف المبلغ المدفوع عن السعر المعلن أو عدم مطابقة المنتج للمواصفات المتفق عليها، وفق البيانات المتاحة فيها.
وتكتسب الفواتير أهمية إضافية عندما تتصل المخالفة بسلسلة التوريد، إذ يمكن مقارنة مستندات الشراء والبيع وسجلات المخزون لتحديد مصدر السلعة ومسار انتقالها. ويساعد هذا التتبع على معرفة الأطراف المعنية، خصوصًا عندما تظهر عيوب في دفعة إنتاجية جرى توزيعها على منافذ بيع متعددة.
أما الفحوص المخبرية فقد وسعت قدرة الجهات الرقابية على اكتشاف مخالفات لا يمكن التحقق منها بالمشاهدة وحدها. وتتيح التحاليل الكيميائية والميكروبيولوجية والفيزيائية الكشف عن بعض الملوثات، أو التلاعب بالمكونات، أو عدم مطابقة التركيب الفعلي للبيانات المدونة على العبوة، بحسب طبيعة المنتج وطريقة الفحص.
ويظهر هذا التطور بوضوح في الرقابة على الأغذية والأدوية ومستحضرات التجميل والمنتجات الصناعية. فقد تبدو السلعة سليمة من الخارج، بينما تكشف الاختبارات وجود مادة محظورة أو تركيز غير مطابق أو خلل يؤثر في السلامة. وهنا تتحول المخالفة من مجرد ملاحظة ظاهرية إلى نتيجة فنية يمكن تقييمها وفق معايير محددة.
غير أن قوة الدليل المخبري لا تعتمد على النتيجة وحدها، بل ترتبط أيضًا بطريقة جمع العينة وحفظها ونقلها وتحليلها. وتكتسب محاضر سحب العينات وسجلات تداولها أهمية في إثبات ارتباط النتائج بالمنتج محل التحقيق، مع مراعاة الإجراءات القانونية التي تكفل سلامة الدليل وإمكان مراجعته أو الطعن فيه.
وتستخدم الرقابة الحديثة كذلك الصور والتسجيلات وسجلات المعاملات الإلكترونية وبيانات أجهزة القياس لإثبات بعض المخالفات. وقد تساعد هذه الوسائل على تحديد توقيت الواقعة وطبيعتها والأطراف المرتبطة بها، لكنها تخضع لمتطلبات تتعلق بصحة البيانات ومصدرها وسلامة الحصول عليها وقيمتها القانونية.
وهكذا انتقل إثبات الغش من الاعتماد الكبير على المعاينة المباشرة إلى منظومة تجمع الأدلة المستندية والفنية والرقمية. ولم تختف أهمية التفتيش الميداني التي عرفها نظام الحسبة، وإنما أصبحت جزءًا من إجراءات أوسع تسمح بفحص الوقائع بدقة أكبر، وتدعم اتخاذ القرارات على أساس أدلة قابلة للتحقق.
كيف يتقدم المستهلك بشكوى ويتابعها في الأنظمة الحديثة؟
أصبحت شكاوى المستهلكين إحدى الوسائل المهمة لاكتشاف المخالفات التجارية في الأنظمة الحديثة، بعدما كانت الرقابة المباشرة في الأسواق التقليدية تمثل وسيلة رئيسية لرصد التجاوزات. وفي إطار نظام الحسبة، أمكن للمتضررين عرض مظالمهم المتعلقة بالمعاملات على المحتسب ضمن اختصاصه، بينما أصبحت إجراءات الشكوى اليوم أكثر تنظيمًا وتوثيقًا.
وتوفر جهات حماية المستهلك في دول عديدة قنوات مختلفة لاستقبال البلاغات، تشمل المكاتب المختصة ومراكز الاتصال والمواقع الإلكترونية والتطبيقات الحكومية. وتختلف القنوات المتاحة بحسب الدولة والجهة المسؤولة، كما تتباين أنواع الشكاوى التي يمكن تقديمها والإجراءات المطلوبة لقبولها ودراستها.
تبدأ معالجة الشكوى عادة بتسجيل بيانات الواقعة وتحديد طبيعة الضرر والجهة التجارية المعنية. وقد تتضمن المعلومات المطلوبة اسم المنشأة وتاريخ الشراء ووصف المنتج أو الخدمة، إلى جانب المستندات المؤيدة مثل الفاتورة أو عقد البيع أو شهادة الضمان أو المراسلات المتبادلة مع البائع.
وتساعد هذه الوثائق على التمييز بين النزاع التعاقدي والمخالفة التي تستدعي تدخلًا رقابيًا. فعدم تنفيذ التزام متعلق بالضمان قد يتطلب مسارًا مختلفًا عن تداول منتج يشكل خطرًا على السلامة، كما أن بعض النزاعات التجارية تدخل في اختصاص جهات قضائية أو هيئات تسوية متخصصة.
بعد تسجيل الشكوى، تجري الجهة المختصة مراجعة أولية للتحقق من اكتمال البيانات ودخول الواقعة ضمن اختصاصها. وقد تطلب معلومات إضافية من المستهلك أو المنشأة، أو تحيل البلاغ إلى إدارة التفتيش، أو تتواصل مع الأطراف لمحاولة تسوية النزاع وفق الصلاحيات والإجراءات المعتمدة.
وتتيح بعض الأنظمة الإلكترونية للمستهلك الحصول على رقم مرجعي يستخدم في متابعة حالة الشكوى، ومعرفة ما إذا كانت قيد الدراسة أو أحيلت إلى جهة أخرى أو صدر بشأنها قرار. ويسهم هذا التوثيق في تقليل احتمالات ضياع البلاغات، كما يوفر سجلًا يمكن الرجوع إليه عند الاعتراض أو استكمال الإجراءات.
وتختلف النتائج المحتملة للشكاوى باختلاف طبيعة المخالفة والتشريعات المنظمة لها. فقد تنتهي الواقعة بتسوية بين الطرفين أو استبدال السلعة أو رد قيمتها عند توافر الشروط القانونية، بينما قد تستدعي المخالفات الجسيمة إجراءات ضبط أو جزاءات إدارية أو إحالة إلى القضاء.
ويمثل تتبع الشكاوى وتحليلها تطورًا مهمًا في الرقابة على الأسواق، لأن البلاغات المتكررة بشأن منتج أو منشأة قد تكشف مشكلة أوسع من النزاع الفردي. وبذلك تتكامل مشاركة المستهلك مع أعمال التفتيش والفحص، وتستمر الغاية التي ارتبطت تاريخيًا بنظام الحسبة، وهي الحد من الغش وصيانة الحقوق وتعزيز الثقة في التعاملات التجارية.
هل كان نظام الحسبة مطبقًا في الأسواق غير الإسلامية؟
ارتبط نظام الحسبة تاريخيًا بالمؤسسات الإدارية والفقهية في المجتمعات الإسلامية، لكن الرقابة على الأسواق لم تكن حكرًا عليها. فقد عرفت حضارات أخرى مسؤولين عن تنظيم التجارة وفحص المقاييس ومراقبة بعض الممارسات التجارية، مع اختلاف الأسس القانونية والصلاحيات وطرق التنفيذ. ولذلك ينبغي التمييز بين الحسبة بوصفها مؤسسة ذات مرجعية إسلامية وبين الرقابة التجارية باعتبارها وظيفة عرفتها مجتمعات متعددة.
هل كانت الأسواق التي تخضع للحسبة خالية من الغش؟
لا يعني وجود نظام الحسبة اختفاء الغش من الأسواق الإسلامية، لأن فعالية الرقابة كانت تتأثر بكفاءة المحتسب وتوافر الأعوان ومدى التزام التجار وقدرة السلطات على تنفيذ الإجراءات. كما أن ورود مخالفات متعددة في كتب الحسبة يدل على اهتمام المؤلفين بمواجهتها، لكنه لا يكفي وحده لتحديد مدى انتشارها أو إثبات نجاح الرقابة في القضاء عليها.
ما أهمية دراسة نظام الحسبة لفهم التاريخ الاقتصادي الإسلامي؟
تساعد دراسة نظام الحسبة على فهم العلاقة بين السلطة العامة والنشاط التجاري في المدن الإسلامية، وتكشف كيف تعاملت المجتمعات مع مشكلات الثقة والجودة وحماية الحقوق. كما توفر كتب الحسبة معلومات عن المهن والسلع وأعراف التعامل، مما يجعلها مصادر مفيدة لدراسة الحياة الاقتصادية والاجتماعية، بشرط قراءتها في سياقها التاريخي وعدم اعتبار جميع أحكامها وصفًا لما كان يُطبق فعليًا.
وفي ختام مقالنا، يمكن القول أن نظام الحسبة مثّل تجربة تاريخية مهمة في حماية الأسواق من الغش والتلاعب، من خلال الجمع بين الرقابة على المعاملات التجارية وصيانة حقوق المشترين والتجار. فقد أظهرت تطبيقاته أن استقرار السوق لا يعتمد على توافر السلع وحده، بل يتطلب دقة القياس، وصدق وصف المنتجات، وسلامة الممارسات المهنية، ومنع الإضرار بالمصلحة العامة. كما تكشف دراسة الحسبة عن اختلاف أساليب الرقابة وصلاحيات القائمين عليها باختلاف العصور والمدن الإسلامية. ورغم تطور المؤسسات الرقابية الحديثة وتعدد أدواتها، تظل التجربة التاريخية للحسبة مثالًا على أهمية تحويل مبادئ العدل والأمانة إلى إجراءات عملية تحمي الثقة في التعاملات الاقتصادية.
المصادر والمراجع
القرآن الكريم – سورة الإسراء، الآية 35؛ نص قرآني يؤكد الوفاء بالكيل والوزن بالقسط في المعاملات.
هل تود اقتباس هذا المقال في بحثك؟
تنويه مهم بشأن حقوق المحتوى
جميع الحقوق محفوظة لموقع نبض العرب © 2026. يُمنع نسخ هذا المحتوى أو إعادة نشره أو ترجمته أو اقتباس أكثر من 10% منه إلا بإذن خطي مسبق لأي استخدام تجاري أو أكاديمي.

خارطة التأثير تفاعل الأشقاء العرب الآن